KSeF без штрафів до кінця 2027 року? Що планує Мінфін
Мінфін планує відкласти штрафи за помилки в KSeF до кінця 2027 року. Пояснюємо правовий статус пропозиції, чинні строки та наслідки для компаній.
Резюме
Міністерство фінансів Польщі 16 вересня 2026 року анонсувало відтермінування штрафів за помилки у використанні KSeF до 31 грудня 2027 року. Пропозиція має дати додатковий час як найменшим платникам, так і компаніям, які вже працюють у національній системі електронних рахунків.
Продовження потребує зміни закону. Станом на 23 вересня 2026 року чинний законодавчий строк набрання чинності нормами про адміністративні штрафи залишається 1 січня 2027 року. Анонс ще не є чинним відтермінуванням.
Повідомлення не переносить обов'язку користуватися KSeF і не продовжує перехідних послаблень для найменших компаній. Підготовку до виставлення рахунків потрібно вести за нормами про обов'язок, незалежно від запланованого строку санкцій.
Що Міністерство фінансів оголосило 16 вересня?
Мінфін хоче продовжити ще на рік період відтермінування штрафів за помилки в KSeF. Найменші компанії отримали б час на опанування системи після завершення своїх послаблень, а інші платники на вдосконалення процесів. Водночас міністерство підтверджує обов'язок користуватися KSeF. Для підприємця це означає потребу розділяти строк впровадження й початок застосування санкцій.
Значення анонсу залежить від ситуації компанії. Підприємство, уже охоплене обов'язком, має вдосконалювати щоденну роботу з рахунками. Компанія, яка ще користується перехідним послабленням, повинна підготувати початок роботи в системі. Заголовок про відсутність штрафів не замінює жодного з цих рішень.
Зміст
Ключові висновки
Плануючи роботу, окремо запишіть три дати: початок обов'язку KSeF, закінчення можливого послаблення та початок санкцій. Анонс зміни останньої дати не змінює автоматично двох попередніх.
Чи продовження відтермінування вже діє?
Станом на 23 вересня 2026 року повідомлення Мінфіну є законодавчим анонсом, а не опублікованим законом про зміни. Міністерство прямо зазначає, що пропозиція потребує законодавчих змін і що починається робота над проєктом. Це розмежування важливе для рішень про виставлення рахунків у 2027 році.
Чинні норми передбачають набрання чинності ст. 106ni ч. 1-3 та 5-7 польського закону про ПДВ із 1 січня 2027 року. Строк випливає зі ст. 23 п. 4 закону від 16 червня 2023 року в редакції змін від 5 серпня 2025 року. У 2026 році ці норми про адміністративні штрафи ще не застосовуються.
План Мінфіну спрямований на збереження відтермінування також у 2027 році. Проте сам по собі він не визначає змісту майбутніх норм і не гарантує початку штрафів 1 січня 2028 року. Остаточний обсяг і строки мають випливати з ухваленого закону.
Що анонс означає для двох різних компаній?
Наведені приклади є ілюстративними, а не історіями клієнтів. Вони показують дві різні правові ситуації. Сам статус мікрокомпанії не звільняє від KSeF. Для ст. 145m важливі продажі брутто, підтверджені охопленими послабленням рахунками, виставленими протягом місяця, а також те, чи компанія раніше втратила право на це послаблення.
Проєктному бюро варто призначити відповідального за відхилені рахунки або документи, що ще обробляються, і усунути причини повторюваних помилок. Одноосібному підприємцю потрібно підготувати доступ, права та спосіб виставлення перших обов'язкових рахунків у KSeF. Це різні завдання, хоча обидві компанії читають те саме повідомлення.
Анонс також не продовжує окремого винятку зі ст. 145n для рахунків із кас і чеків із NIP, які вважаються спрощеними рахунками. Водночас він не скасовує законодавчих винятків, наприклад рахунків для споживачів. Тому січневий строк не означає обов'язку для кожного рахунку без винятку.
| Приклад компанії | Що вже випливає із закону | Що міг би змінити анонс |
|---|---|---|
| Проєктне бюро, охоплене KSeF із квітня 2026 року | Звичайні рахунки B2B за продаж у Польщі, на які не поширюється виняток, уже виставляє через KSeF. | Більше часу на вдосконалення процесу до застосування штрафів за помилки. Без права замінити обов'язковий KSeF лише PDF. |
| Одноосібний підприємець у сфері послуг, який користується ст. 145m і раніше не перевищив 10 000 PLN брутто на місяць за охопленими рахунками | Його перехідне послаблення для виставлення таких рахунків поза KSeF закінчується 31 грудня 2026 року. | Додатковий період відтермінування штрафів після початку обов'язкової роботи в системі, якщо зміни ухвалять. Без перенесення обов'язку на 2028 рік. |
Упорядкуйте надсилання рахунків до KSeF
Виставте рахунок у KSeFGPT, надішліть його до системи та перевірте номер KSeF і офіційне підтвердження отримання.
Увійти до KSeFGPTЯк має реагувати податкова адміністрація?
За повідомленням Мінфіну, польська податкова адміністрація KAS має насамперед підтримувати платників і нагадувати про обов'язки. Міністерство також анонсує реагування на рахунки поза KSeF з урахуванням законодавчих винятків і перевірку того, чи невикористання системи не пов'язане з недостовірними податковими розрахунками.
При цьому потрібно враховувати вже чинну ст. 106ni ч. 4 закону про ПДВ. У межах зазначених у ній обов'язків KSeF вона виключає початок проваджень щодо податкових злочинів і проступків. Тому не можна автоматично замінювати відкладений адміністративний штраф погрозою кримінальної податкової відповідальності лише за обхід системи.
Ця спеціальна норма не означає загальної безкарності недостовірних декларацій або фіктивних рахунків. Це окремі питання. Наслідки для продавця, відрахування ПДВ покупцем і роботу з документами докладніше пояснюємо в посібнику про рахунки, виставлені поза KSeF.
Що перевіряти в законопроєкті й остаточному законі?
Після анонсу варто стежити за конкретним змістом змін. Для рішень компанії важливими будуть чотири речі:
1. Обсяг. Які саме норми про штрафи та які порушення охопить відтермінування?
2. Дати. Коли закон набере чинності та який перехідний період установлює?
3. Інші обов'язки. Чи змінюються лише санкції, чи також інші правила? Поточне повідомлення не переносить обов'язку KSeF.
4. Законодавчий етап. Чи закон уже ухвалено й опубліковано в Dziennik Ustaw?
Проєкт дасть змогу оцінити запропоноване рішення, але остаточну форму визначить опублікований закон. Підготовку до обов'язкового виставлення рахунків не варто ставити в залежність від прогнозу завершення роботи над санкціями.
Як використати час для впорядкування рахунків?
Визначте, хто відповідає за виставлення документа, хто перевіряє надсилання та що команда робить у разі відхилення. Розрізняйте чернетку, надісланий документ і прийнятий рахунок. Для прийнятого рахунку перевіряйте номер KSeF та UPO, офіційне підтвердження отримання.
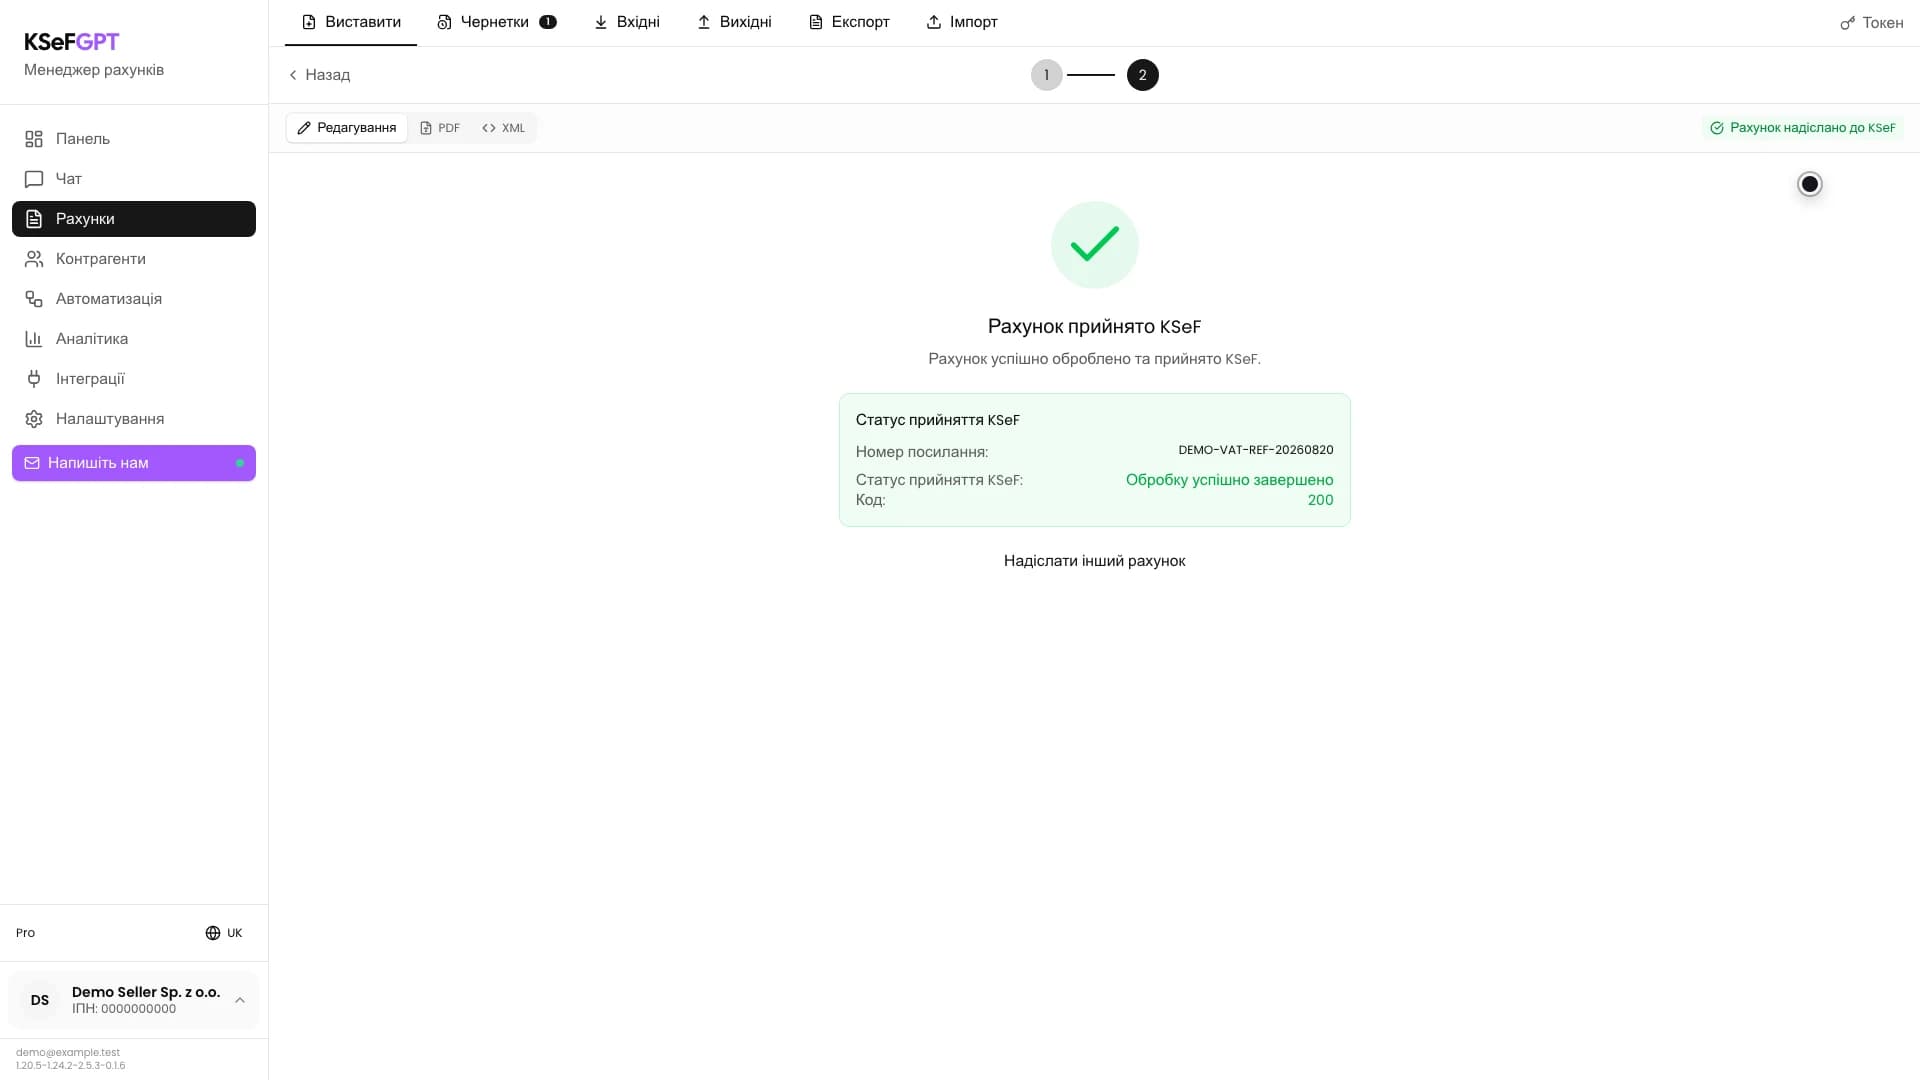
У модулі рахунків KSeFGPT можна підготувати рахунок у формі або Чаті AI, надіслати його до KSeF та завантажити читабельну візуалізацію для контрагента. Знімок нижче показує екран прийняття в застосунку з демонстраційними даними. Він ілюструє завершальне повідомлення процесу; технічне прийняття не замінює перевірки правильності податкового розрахунку.
Поширені запитання
Чи штрафи KSeF уже відкладено до кінця 2027 року?
Станом на 23 вересня 2026 року продовження є анонсом Мінфіну від 16 вересня й потребує зміни закону. Чинний законодавчий строк набрання чинності нормами про адміністративні штрафи KSeF залишається 1 січня 2027 року. Саме повідомлення закон не змінює.
Чи можуть найменші компанії почекати з KSeF до 2028 року?
Не на підставі цього анонсу. Послаблення зі ст. 145m польського закону про ПДВ для охоплених ним рахунків до 10 000 PLN брутто на місяць закінчується 31 грудня 2026 року. Мінфін підтверджує обов'язок найменших платників із 1 січня 2027 року зі збереженням законодавчих винятків. План відтермінування штрафів цю дату не переносить.
Чи відтермінування означає відсутність перевірок і відповідальності?
Ні. Мінфін обіцяє підтримку платників, але також реагування податкової адміністрації на рахунки поза системою й перевірку правильності розрахунків. Ст. 106ni ч. 4 виключає початок податкових кримінальних проваджень у межах зазначених у ній обов'язків KSeF. Це не загальне звільнення від відповідальності за недостовірні декларації або фіктивні рахунки.
Що компанія має зробити до ухвалення змін?
Визначити початок свого обов'язку KSeF і можливі винятки, підготувати відповідальних за виставлення та надсилання рахунків і перевіряти результат обробки. У законодавчій роботі варто стежити за обсягом змін, датою набрання чинності та опублікуванням закону в Dziennik Ustaw.
Рекомендовані матеріали
Подальші рішення варто приймати з урахуванням конкретного обов'язку компанії та роботи з документами. Допоможуть чотири посібники:
Рахунки поза KSeF і право на відрахування ПДВ
Підготуйте компанію до щоденної роботи з KSeF
Скористайтеся формою або Чатом AI, щоб виставити рахунок, надіслати його до KSeF та завантажити читабельну візуалізацію для контрагента.
Перейти до KSeFGPTДжерела
Стан на 23 вересня 2026 року. Повідомлення Мінфіну описує пропозицію подальшого відтермінування; закони визначають чинний графік та обов'язки. Джерела польською мовою.
- Мінфін про продовження відтермінування штрафів за помилки в KSeF до кінця 2027 року
Міністерство фінансів Польщі · доступ: 2026-09-23
Повідомлення від 16 вересня 2026 року про мету пропозиції, необхідність зміни закону, збереження обов'язку KSeF та дії податкової адміністрації.
- Польський закон про ПДВ, зведений текст
Канцелярія Сейму · доступ: 2026-09-23
Ст. 106ga про обов'язок і винятки, ст. 106ni про санкції та спеціальну норму кримінального податкового права, ст. 145m і 145n про перехідні послаблення.
- Закон від 16 червня 2023 року, Dziennik Ustaw, поз. 1598
Канцелярія Сейму · доступ: 2026-09-23
Чинна ст. 23 п. 4 визначає 1 січня 2027 року як строк набрання чинності ст. 106ni ч. 1-3 та 5-7 закону про ПДВ.
- Зміни від 5 серпня 2025 року, Dziennik Ustaw, поз. 1203
Dziennik Ustaw · доступ: 2026-09-23
Ст. 2 п. 5 літ. b встановила чинний строк набрання чинності нормами про адміністративні штрафи KSeF.
- Польський Кримінальний податковий кодекс, зведений текст
Канцелярія Сейму · доступ: 2026-09-23
Ст. 56 та ст. 62 § 2 регулюють окремі питання недостовірних декларацій і рахунків, які не слід ототожнювати із самим обходом KSeF.