Як виставити рахунок компанії з Нідерландів
Ваша польська компанія надає послугу або відправляє товар клієнту з Нідерландів? Дізнайтеся, коли ПДВ обліковує покупець, які умови потрібні для WDT зі ставкою 0% і як передати рахунок, виставлений у KSeF.
Резюме
Щоб виставити рахунок з Польщі компанії з Нідерландів, спочатку визначте вид операції. Якщо послуга підпадає під ст. 28b польського Закону про ПДВ і надається для місцезнаходження покупця-платника податку в Нідерландах, зазвичай польський ПДВ не додається, а податок обліковує покупець. Постачання товару з Польщі до Нідерландів може бути внутрішньоспільнотним постачанням товарів, польською WDT, зі ставкою 0% за виконання окремих умов.
Отримайте назву, адресу та належний для цієї операції номер VAT UE покупця. Нідерландський btw-id починається з NL. Перевірка у VIES підтверджує статус реєстрації, але не замінює визначення правил для послуги або доказів доставки товару.
Іноземний клієнт сам по собі не звільняє польського продавця від KSeF, польської національної системи електронних рахунків. Якщо ви зобов’язані виставити рахунок у системі, виконайте цей обов’язок, а потім передайте той самий рахунок клієнту погодженим способом, наприклад як зрозумілий PDF англійською.
Перший рахунок для нідерландського клієнта
Клієнт надає адресу в Амстердамі й просить рахунок у євро. Перш ніж обрати ставку, з’ясуйте, що саме ви продаєте, хто є покупцем і де оподатковується операція. Цей посібник стосується продавця з Польщі та звичайних операцій між підприємцями, без авансів і спеціальних процедур. Він спирається на законодавство й офіційні матеріали, перевірені 6 жовтня 2026 року.
Зміст
Що варто узгодити заздалегідь
До виставлення рахунку погодьте податковий підхід з особою, яка веде ваш податковий облік. Якщо відправляєте товар, також визначте, хто надасть документи, що підтверджують його доставку покупцю.
Узгодьте з клієнтом мову документа, адресу отримання та номер замовлення, якщо він потрібен. Це допоможе передати рахунок відповідальній особі без повторного підготування його змісту.
Від чого залежить ПДВ у рахунку для компанії з Нідерландів?
За загальним правилом ст. 28b місце оподаткування послуги визначається за місцезнаходженням покупця-платника податку, якщо він купує її для господарської діяльності саме за цим місцезнаходженням. Коли воно в Нідерландах, а польський постачальник не має там ані місцезнаходження, ані постійного місця діяльності, залученого до надання послуги, ПДВ зазвичай обліковує покупець. У польському рахунку застосовується зворотне нарахування, без додавання польського ПДВ. Це окремий механізм від ставки 0% і звільнення від ПДВ.
За звичайної WDT товар має фактично виїхати з Польщі до іншої країни ЄС у межах постачання. Описаний варіант стосується активного платника ПДВ, який не користується звільненням продажів від оподаткування. Для ставки 0% покупець надає належний чинний номер VAT UE. Продавець має бути зареєстрований для VAT UE на момент подання декларації, мати докази доставки до строку її подання та виконати вимоги щодо правильної зведеної інформації. Самої нідерландської адреси в рахунку недостатньо.
Якщо товар перевозить перевізник, транспортні документи та специфікація вантажу разом мають підтверджувати його доставку. Для перевезення власним транспортом діють інші вимоги до документів. Якщо доказів немає до строку звітування, застосовуються відповідні правила ст. 42; отримання документів пізніше може дозволити коригування.
Перш ніж застосовувати загальне правило для послуг, перевірте винятки. Послуга для постійного місця діяльності клієнта в іншій країні, послуги, пов’язані з нерухомістю, або право входу на захід з особистою присутністю можуть вимагати іншого визначення місця оподаткування. Нідерландське місцезнаходження клієнта саме по собі не вирішує цих випадків.
| Операція | Що зазначає польський рахунок | Що потрібно встановити |
|---|---|---|
| Послуга B2B для місцезнаходження покупця в NL за ст. 28b | Без польського ПДВ, з позначкою зворотного нарахування, якщо податок обліковує покупець. | Податковий статус і господарська мета покупця, місце надання та можливі винятки. |
| Звичайна WDT з Польщі до Нідерландів | Ставка 0% після виконання умов ст. 42. | Фактичне перевезення, належні номери VAT UE, докази доставки та зведена інформація. |
Як перевірити дані компанії з Нідерландів?
Попросіть повну юридичну назву, адресу, країну та ідентифікатор, належний для цієї операції. Нідерландський btw-id для взаємодії з клієнтами й постачальниками складається з NL, дев’яти цифр, літери B та ще двох цифр. Номер ob-nummer використовують для контакту з податковою службою Belastingdienst. Реєстраційний номер KVK також не замінює VAT UE.
Під час перевірки нідерландського номера у VIES оберіть країну NL, введіть номер і збережіть результат разом із датою. VIES використовує національні реєстри ПДВ. Чинний результат допомагає підтвердити реєстрацію для операцій у ЄС. Кваліфікацію послуги та умови WDT потрібно оцінити окремо.
Недійсний результат може означати, що номер ще не активований для операцій у ЄС або реєстрацію не завершено. З’ясуйте розбіжності з клієнтом, а за потреби з відповідним податковим органом. Якщо повідомлено про недоступність даних, повторіть перевірку пізніше. Технічний збій і недійсний результат є різними ситуаціями.
До першої такої операції також перевірте власну реєстрацію VAT UE у Польщі. Цей обов’язок може стосуватися і підприємця зі звільненням від внутрішнього ПДВ, якщо він надає відповідні послуги в ЄС. Реєстрація VAT UE та відмова від внутрішнього звільнення є окремими питаннями.
Що зазначити в рахунку та коли його виставити?
Укажіть дату виставлення, послідовний номер рахунку, назви й адреси сторін, належні ідентифікатори, дату надання послуги або доставки, якщо вона відрізняється від дати виставлення, опис та обсяг послуги або кількість товару, ціни, вартості й суму до сплати. Для описаних операцій використовуються ваш польський номер VAT UE з PL та належний номер VAT UE покупця.
Для послуги, податок за яку обліковує покупець, польський рахунок має містити позначку odwrotne obciążenie. Для зрозумілості клієнту можна додатково зазначити reverse charge. Не додавайте нідерландський ПДВ до суми, яку покупець сплачує польському продавцю. За звичайної WDT використовується належне позначення 0%; сам облік придбання покупцем не є підставою додавати позначку зворотного нарахування.
Банківські реквізити, строк оплати, електронна адреса й номер замовлення можуть бути потрібні клієнту, хоча вони не є універсальним переліком обов’язкових даних за ст. 106e. Узгодьте їх з покупцем. Інструкція зі створення та надсилання звичайного рахунку з ПДВ пояснює загальну роботу з формою; податковий підхід до конкретної міжнародної операції визначте окремо.
Рахунок можна виставити в EUR. Якщо виникає сума польського ПДВ, її зазначають у польських злотих. Курс для податкового обліку залежить від відповідних правил і моменту виникнення податкового обов’язку; це не завжди курс за день до виставлення рахунку.
Для звичайних випадків у цьому посібнику рахунок за загальним правилом виставляють до 15-го дня місяця після доставки або надання послуги. Строк оплати визначає домовленість із клієнтом. Окремо подається зведена інформація VAT-UE, за загальним правилом до 25-го дня місяця, що настає після місяця виникнення податкового обов’язку. Вона охоплює WDT та послуги за ст. 100 ч. 1 п. 4: послуги за ст. 28b в іншій країні ЄС, за які податок обліковує покупець і які там не звільнені від оподаткування та не мають ставки 0%. Рахунок у KSeF не замінює цієї інформації.
Підготуйте зрозумілий рахунок для контрагента
Додайте дані компанії, позиції та валюту у формі KSeFGPT. Перед надсиланням перевірте порядок оподаткування ПДВ та обов’язкові позначки.
Перейти до KSeFGPTДва приклади із сумою до сплати 2 000 EUR
Гіпотетичний приклад послуги: польська компанія надає послугу програмування для місцезнаходження підприємця в Нідерландах. Обидві сторони мають належну реєстрацію VAT UE. Застосовується ст. 28b, винятків немає, продавець не має постійного місця діяльності в Нідерландах, а послуга там не звільнена від оподаткування і не має ставки 0%. За погодженої ціни 2 000 EUR польський ПДВ не додається, тому продавцю належить 2 000 EUR. Рахунок містить позначку зворотного нарахування; ПДВ у Нідерландах обліковує покупець.
Гіпотетичний приклад товару: польський активний платник ПДВ з реєстрацією VAT UE продає 100 одиниць звичайного товару по 20 EUR нетто. Товар перевозять з Польщі до нідерландського покупця з належним чинним номером VAT UE. Продавець має докази доставки до строку подання декларації та правильно відображає операцію у зведеній інформації. За виконання умов ст. 42 вартість нетто становить 100 × 20 EUR = 2 000 EUR, ставка ПДВ 0%, сума польського ПДВ 0 PLN, а сума до сплати 2 000 EUR.
Сума до сплати однакова, проте податкові підстави та підтвердні документи різні. Приклади не розраховують нідерландський ПДВ покупця або базу для податкового обліку в PLN. Вони показують, як описати дві різні операції.
Як виставити рахунок у KSeF і передати його клієнту?
Спочатку визначте обов’язок польського продавця. Саме місцезнаходження клієнта в Нідерландах не звільняє від KSeF. Закон передбачає винятки та перехідне спрощення до кінця 2026 року. Їх застосування залежить від ситуації продавця й умов відповідної норми.
З описаним іноземним покупцем узгодьте спосіб надання документа, наприклад PDF на вказану електронну адресу або через портал клієнта. Після прийняття рахунку, виставленого онлайн, перевірте, чи версія для покупця містить один QR-код із зазначеним номером KSeF. Для офлайн-режимів діють окремі правила позначення.
Міністерство фінансів Польщі дозволяє візуалізацію іншою мовою або двомовну, якщо її зміст відповідає XML, надісланому до KSeF. Англійський PDF відображає той самий рахунок. Мова не змінює ПДВ чи суму й не створює нового рахунку. Докладніше про це йдеться в посібнику щодо рахунку KSeF англійською.
Якщо такому покупцю надають рахунок поза KSeF, датою отримання за ст. 106na ч. 4 є його фактичне отримання покупцем. Присвоєння номера KSeF не замінює передачу документа клієнту. Зберігайте інформацію про доставку погодженим каналом.
Що перевірити в KSeFGPT перед надсиланням?
Заповніть дані покупця безпосередньо у формі рахунку. Оберіть країну NL, перевірте назву, адресу та VAT UE. Якщо Код ЄС і ПДВ ЄС є окремими полями, у полі коду зазначте NL, а в полі номера лише решту ідентифікатора. Не повторюйте префікс. Оберіть EUR, якщо цю валюту погоджено з клієнтом.
Після зміни країни повторно перевірте ПДВ кожної позиції. Вибір країни ЄС може підставити 0% WDT навіть для послуги. Для послуги, яка відповідає ст. 100 ч. 1 п. 4, належне позначення у структурі FA(3) становить np II. Для WDT, що відповідає умовам, є окрема опція 0% WDT. Сама країна не визначає вид продажу.
Код ставки та позначка зворотного нарахування є окремими даними. До надсилання перевірте потрібну позначку в даних документа. Якщо її немає або її не вдається правильно встановити, призупиніть надсилання й узгодьте необхідні виправлення з особою, яка веде ваш податковий облік, або зі службою підтримки застосунку.
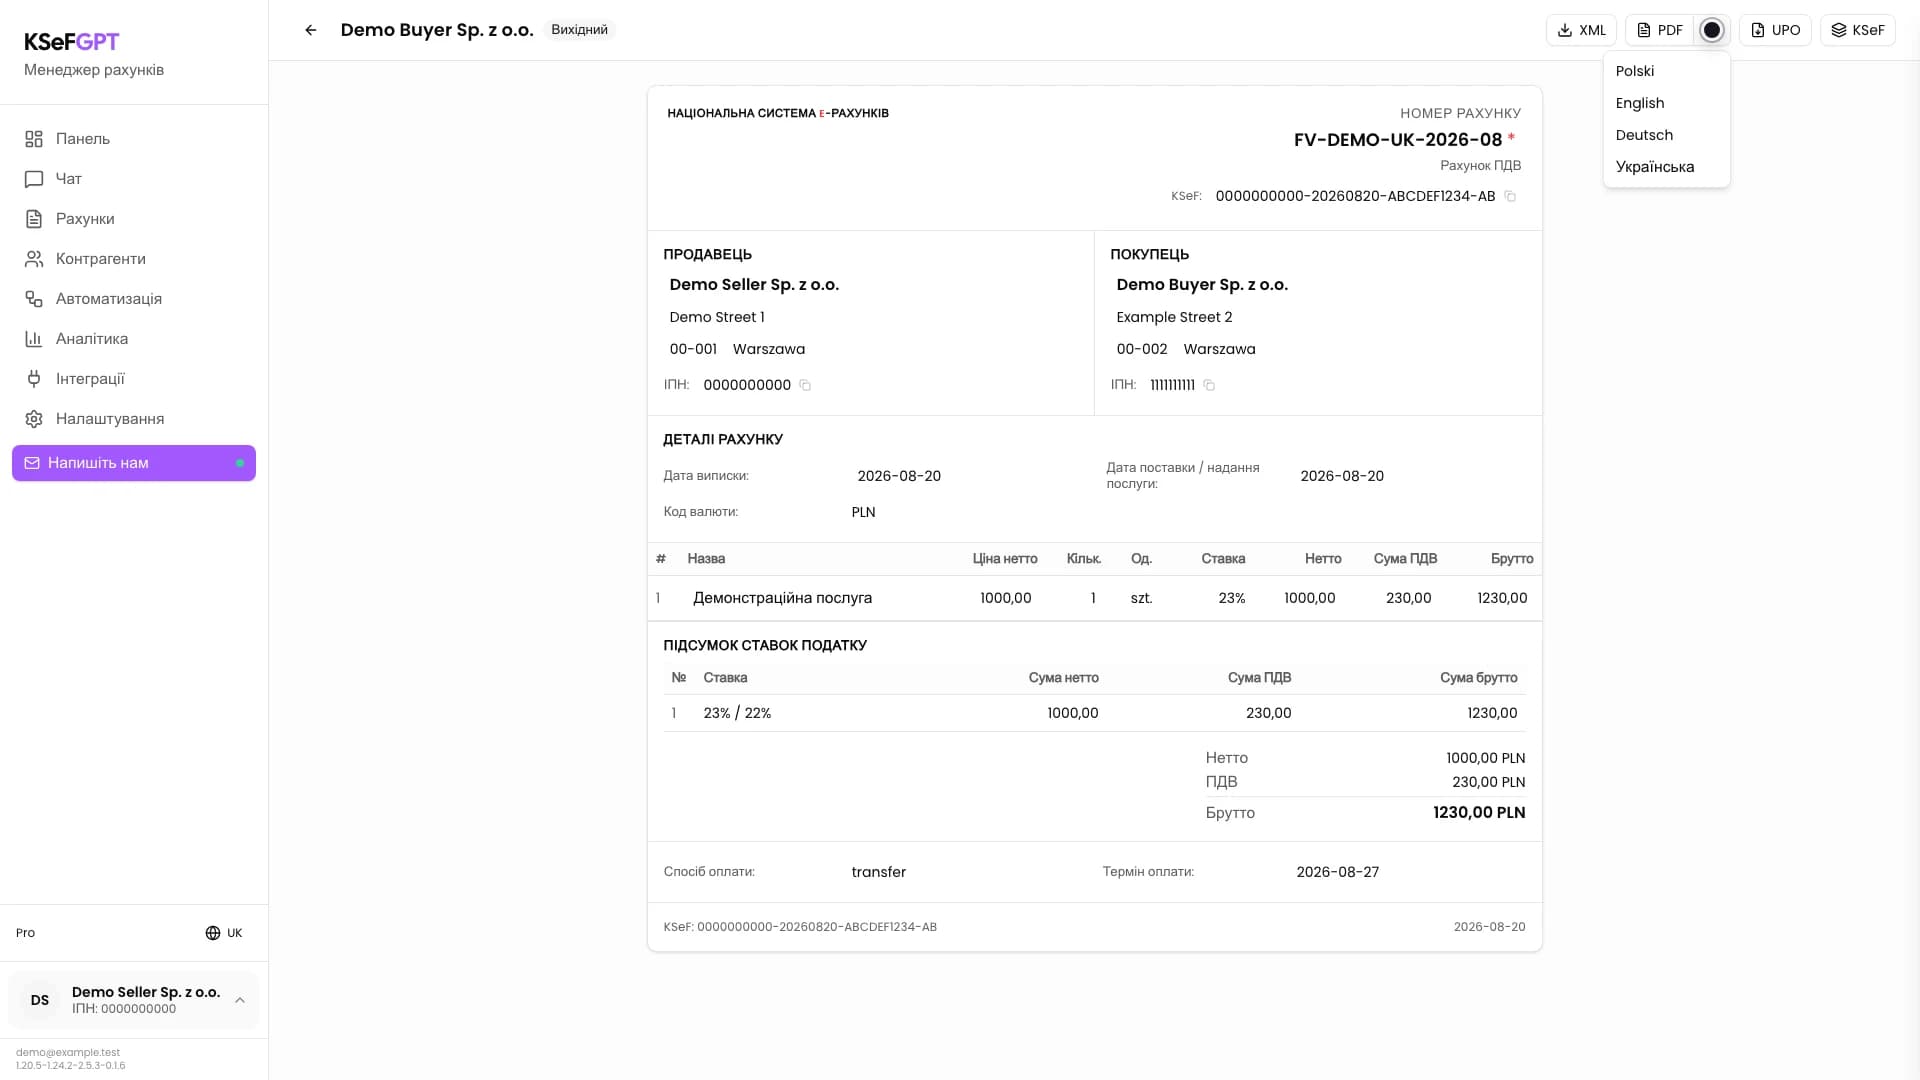
Щоб підготувати зрозумілу версію для клієнта, відкрийте меню біля PDF у деталях рахунку та оберіть English. Перевірте завантажений файл, зокрема власні описи позицій, суми й обов’язкові позначки. Потім передайте його покупцю погодженим каналом. Окремі дії пояснює інструкція із завантаження PDF, XML та UPO.
Ілюстрація показує вибір мови PDF на прикладі внутрішнього польського рахунку. Вона допомагає знайти лише мовне меню й не є зразком рахунку для компанії з Нідерландів.
Поширені запитання
Ці відповіді стосуються польської компанії, яка виставляє рахунок підприємцю з Нідерландів.
Чи кожен рахунок для компанії з Нідерландів має ПДВ 0%?
Ні. Послуга за ст. 28b польського Закону про ПДВ, надана польським продавцем для місцезнаходження нідерландського покупця, який обліковує податок, не містить польського ПДВ і потребує позначки зворотного нарахування. Звичайна WDT з Польщі до Нідерландів може мати ставку 0% після виконання умов ст. 42, зокрема щодо VAT UE, доказів доставки й зведеної інформації. Інші операції потребують окремої оцінки.
Який номер має надати компанія з Нідерландів для рахунку?
Для описаної операції в ЄС попросіть належний номер VAT UE. Нідерландський btw-id складається з NL, дев’яти цифр, літери B та двох цифр. Перевірте його статус у VIES і збережіть результат. Номер ob-nummer використовують для контакту з Belastingdienst, а реєстраційний номер KVK не замінює VAT UE.
Чи має рахунок для нідерландського клієнта бути нідерландською?
Правила KSeF дозволяють візуалізацію іншою мовою або двомовну, якщо її зміст відповідає даним XML. Узгодьте з клієнтом мову, наприклад англійську. KSeFGPT має опцію English у меню PDF. Перед передачею перевірте завантажений документ і описи позицій.
Чи достатньо надіслати клієнту PDF без KSeF?
Якщо польський продавець зобов’язаний виставити цей рахунок у KSeF, сам PDF не виконує цього обов’язку. Іноземному покупцю рахунок надають погодженим способом. Для онлайн-рахунку, прийнятого системою, передана візуалізація має містити QR-код із номером KSeF. Можливість виставлення поза системою залежить від відповідного винятку або перехідної норми.
Рекомендовані матеріали
Як виставити й надіслати звичайний рахунок з ПДВ у KSeFGPT Підготовка документа й загальний порядок надсилання.
Як завантажити рахунок у PDF і XML та підтвердження UPO Завантаження даних рахунку, зрозумілої візуалізації та офіційного підтвердження.
Чи може рахунок у KSeF бути англійською? Підготовка версії для іноземного отримувача.
Рахунок німецькою для контрагента з Німеччини Пов’язаний посібник про мову рахунку.
Упорядкуйте рахунки для іноземних клієнтів
Працюйте з даними рахунку в KSeFGPT і передайте покупцю зрозумілу візуалізацію однією з підтримуваних мов.
Відкрити KSeFGPTДжерела
Законодавство й офіційні матеріали перевірено 6 жовтня 2026 року. Посібник охоплює описані звичайні операції польського продавця з підприємцем із Нідерландів.
- Польський Закон про ПДВ, зведений текст, Dz.U. 2026, поз. 1263
Dziennik Ustaw, Сейм Польщі · доступ: 2026-10-06
Ст. 13, 28b, 31a, 42, 97 і 100 та положення про рахунки й KSeF. Підстава для розмежування послуг і WDT, реквізитів, строків та фактичного отримання поза системою.
- Директива ЄС про ПДВ 2006/112/ЄС
Європейський Союз, EUR-Lex · доступ: 2026-10-06
Ст. 44 і 196 визначають місце надання послуг B2B та облік податку отримувачем. Ст. 138 і 226 доповнюють правила внутрішньоспільнотних постачань і рахунків.
- Belastingdienst про номери btw-id та ob-nummer
Belastingdienst · доступ: 2026-10-06
Формат нідерландського номера ПДВ та різниця між ідентифікатором для клієнтів і номером для контакту з податковою службою.
- Як перевірити номер ПДВ у VIES
Європейська комісія, Your Europe · доступ: 2026-10-06
Значення результату перевірки, причини недійсного номера, недоступність даних і збереження підтвердження перевірки.
- Міністерство фінансів Польщі про візуалізацію та отримання рахунку KSeF
Міністерство фінансів Польщі · доступ: 2026-10-06
Офіційні відповіді про мову візуалізації, відповідність XML та погоджене надання рахунків іноземному покупцю.
- Перевірочні QR-коди в KSeF
Міністерство фінансів Польщі · доступ: 2026-10-06
Один QR-код із зазначеним номером KSeF для прийнятого онлайн-рахунку та окремі правила для офлайн-режимів.
- Інформаційна брошура FA(3), серпень 2026 року
Міністерство фінансів Польщі · доступ: 2026-10-06
Ідентифікатори покупця, окремі позначення послуг і WDT та позначка зворотного нарахування у структурі рахунку.