KSeF ohne Strafen bis Ende 2027? Was das Ministerium plant
Polen plant einen Aufschub der KSeF-Strafen bis Ende 2027. Wir erklären den rechtlichen Stand, geltende Termine und die Folgen für Unternehmen.
Zusammenfassung
Das polnische Finanzministerium kündigte am 16. September 2026 an, Strafen für Fehler bei der Nutzung von KSeF bis zum 31. Dezember 2027 aufzuschieben. Der Vorschlag soll sowohl den kleinsten Steuerpflichtigen als auch bereits im nationalen E-Rechnungssystem arbeitenden Unternehmen mehr Zeit geben.
Die Verlängerung erfordert eine Gesetzesänderung. Am 23. September 2026 bleibt der bisherige gesetzliche Termin für das Inkrafttreten der verwaltungsrechtlichen Geldbußen der 1. Januar 2027. Die Ankündigung ist noch kein geltender Aufschub.
Die Mitteilung verschiebt weder die KSeF-Pflicht noch das Ende der Übergangsregelungen für die kleinsten Unternehmen. Die Vorbereitung der Rechnungsausstellung muss sich nach den geltenden Pflichten richten, unabhängig vom angekündigten Beginn der Sanktionen.
Was hat das Finanzministerium am 16. September angekündigt?
Das Ministerium will den Aufschub der Sanktionen für KSeF-Fehler um ein weiteres Jahr verlängern. Die kleinsten Unternehmen hätten mehr Zeit, sich nach Ablauf ihrer Erleichterungen mit dem System vertraut zu machen. Andere Steuerpflichtige könnten ihre Abläufe verbessern. Gleichzeitig hält das Ministerium an der KSeF-Pflicht fest, sodass Unternehmen den Einführungstermin vom Beginn der Sanktionen trennen müssen.
Die Bedeutung des Vorschlags hängt von der Situation des Unternehmens ab. Ein bereits verpflichteter Aussteller soll seine tägliche Rechnungsbearbeitung verbessern. Ein Unternehmen mit noch geltender Übergangsregelung muss den Einstieg vorbereiten. Eine Schlagzeile über ausbleibende Strafen ersetzt keine dieser Entscheidungen.
Inhaltsverzeichnis
Wesentliche Schlussfolgerungen
Halten Sie bei der Planung drei Termine getrennt fest: den Beginn Ihrer KSeF-Pflicht, das Ende einer möglichen Erleichterung und den Beginn der Sanktionen. Eine angekündigte Änderung des letzten Termins verschiebt die ersten beiden nicht automatisch.
Gilt die Verlängerung des Aufschubs bereits?
Am 23. September 2026 ist die Mitteilung des Ministeriums eine gesetzgeberische Ankündigung, kein verkündetes Änderungsgesetz. Das Ministerium erklärt ausdrücklich, dass Gesetzesänderungen erforderlich sind und die Arbeit an einem Entwurf beginnt. Diese Unterscheidung ist für Entscheidungen zur Rechnungsausstellung im Jahr 2027 wesentlich.
Die bisherigen Vorschriften sehen vor, dass Art. 106ni Abs. 1-3 und 5-7 des polnischen Umsatzsteuergesetzes am 1. Januar 2027 in Kraft treten. Der Termin folgt aus Art. 23 Nr. 4 des Gesetzes vom 16. Juni 2023 in der Fassung der Änderung vom 5. August 2025. Im Jahr 2026 sind diese Vorschriften über verwaltungsrechtliche Geldbußen noch nicht anwendbar.
Der Plan des Ministeriums zielt darauf ab, den Aufschub auch 2027 beizubehalten. Er legt aber weder den Wortlaut der künftigen Vorschriften fest noch garantiert er einen Beginn der Sanktionen am 1. Januar 2028. Der endgültige Umfang und die Termine müssen aus dem verabschiedeten Gesetz hervorgehen.
Was bedeutet der Vorschlag für zwei unterschiedliche Unternehmen?
Die folgenden Beispiele sind fiktive Vergleichsfälle und keine Kundengeschichten. Sie zeigen zwei unterschiedliche Rechtslagen. Die Bezeichnung Kleinstunternehmen allein befreit nicht von KSeF. Bei Art. 145m zählen der Bruttoumsatz aus den erfassten, im jeweiligen Monat ausgestellten Rechnungen und die Frage, ob das Unternehmen die Erleichterung bereits verloren hat.
Das Planungsbüro sollte jemanden benennen, der abgelehnte oder noch verarbeitete Rechnungen prüft und wiederkehrende Fehler behebt. Der Einzelunternehmer sollte Zugang, Berechtigungen und die Ausstellung der ersten verpflichtenden KSeF-Rechnungen vorbereiten. Dieselbe Mitteilung führt somit zu unterschiedlichen nächsten Aufgaben.
Die Ankündigung verlängert auch nicht die gesonderte Ausnahme nach Art. 145n für Kassenrechnungen und Belege mit Steuer-ID, die als vereinfachte Rechnungen gelten. Gesetzliche Ausnahmen wie Rechnungen an Verbraucher bleiben zugleich bestehen. Der Januartermin erfasst deshalb nicht ausnahmslos jede Rechnung.
| Beispielunternehmen | Was das geltende Recht bereits vorgibt | Was der Vorschlag ändern könnte |
|---|---|---|
| Ein Planungsbüro, das seit April 2026 KSeF nutzen muss | Normale inländische B2B-Rechnungen ohne anwendbare Ausnahme werden bereits über KSeF ausgestellt. | Mehr Zeit zur Verbesserung des Ablaufs vor Anwendung der Sanktionen für Fehler. Keine Erlaubnis, verpflichtendes KSeF durch eine PDF allein zu ersetzen. |
| Ein Dienstleister als Einzelunternehmer, der Art. 145m nutzt und die Grenze von 10.000 PLN brutto monatlich bei den erfassten Rechnungen zuvor nicht überschritten hat | Die Übergangsregelung für die Ausstellung dieser Rechnungen außerhalb von KSeF endet am 31. Dezember 2026. | Ein weiterer Strafaufschub nach Beginn der Pflicht, falls das Änderungsgesetz verabschiedet wird. Keine Verschiebung der Pflicht auf 2028. |
Ordnen Sie Ihre Rechnungsübermittlung an KSeF
Stellen Sie eine Rechnung in KSeFGPT aus, übermitteln Sie sie und prüfen Sie KSeF-Nummer sowie amtliche Empfangsbestätigung.
Bei KSeFGPT anmeldenWie soll die Finanzverwaltung reagieren?
Laut Mitteilung soll die polnische Finanzverwaltung KAS Steuerpflichtige vor allem unterstützen und an ihre Pflichten erinnern. Das Ministerium kündigt zugleich Reaktionen auf Rechnungen außerhalb von KSeF unter Berücksichtigung gesetzlicher Ausnahmen an. Geprüft werden soll auch, ob die Nichtnutzung des Systems mit unrichtigen Steuerabrechnungen zusammenhängt.
Zu beachten ist dabei der bereits geltende Art. 106ni Abs. 4 des Umsatzsteuergesetzes. Für die dort bezeichneten KSeF-Pflichten schließt er die Einleitung von Verfahren wegen Steuerstraftaten oder steuerlichen Ordnungswidrigkeiten aus. Die aufgeschobene Geldbuße darf daher nicht automatisch durch die Androhung steuerstrafrechtlicher Verantwortung allein wegen des Umgehens des Systems ersetzt werden.
Diese Sonderregelung bedeutet keine allgemeine Straffreiheit für unrichtige Erklärungen oder fiktive Rechnungen. Das sind eigenständige Fragen. Folgen für Aussteller, Vorsteuerabzug beim Käufer und den Umgang mit Dokumenten erläutert unser Leitfaden zu Rechnungen außerhalb von KSeF.
Was sollten Sie im Entwurf und im endgültigen Gesetz prüfen?
Verfolgen Sie nach der Ankündigung den konkreten Wortlaut der Änderung. Vier Punkte werden für unternehmerische Entscheidungen wichtig:
1. Umfang. Welche Sanktionsvorschriften und Verstöße soll der Aufschub genau erfassen?
2. Termine. Wann tritt das Gesetz in Kraft und welchen Übergangszeitraum sieht es vor?
3. Weitere Pflichten. Werden nur Sanktionen oder auch andere Regeln geändert? Die aktuelle Mitteilung verschiebt die KSeF-Pflicht nicht.
4. Stand des Verfahrens. Ist das Gesetz bereits verabschiedet und im Gesetzblatt verkündet?
Ein Entwurf ermöglicht die Bewertung der vorgeschlagenen Lösung. Erst das verkündete Gesetz legt deren endgültige Form fest. Machen Sie die Vorbereitung auf verpflichtende Rechnungen nicht von einer Prognose abhängig, wann die Arbeit an den Sanktionen abgeschlossen sein wird.
Wie können Sie die Zeit für Ihre Rechnungsabläufe nutzen?
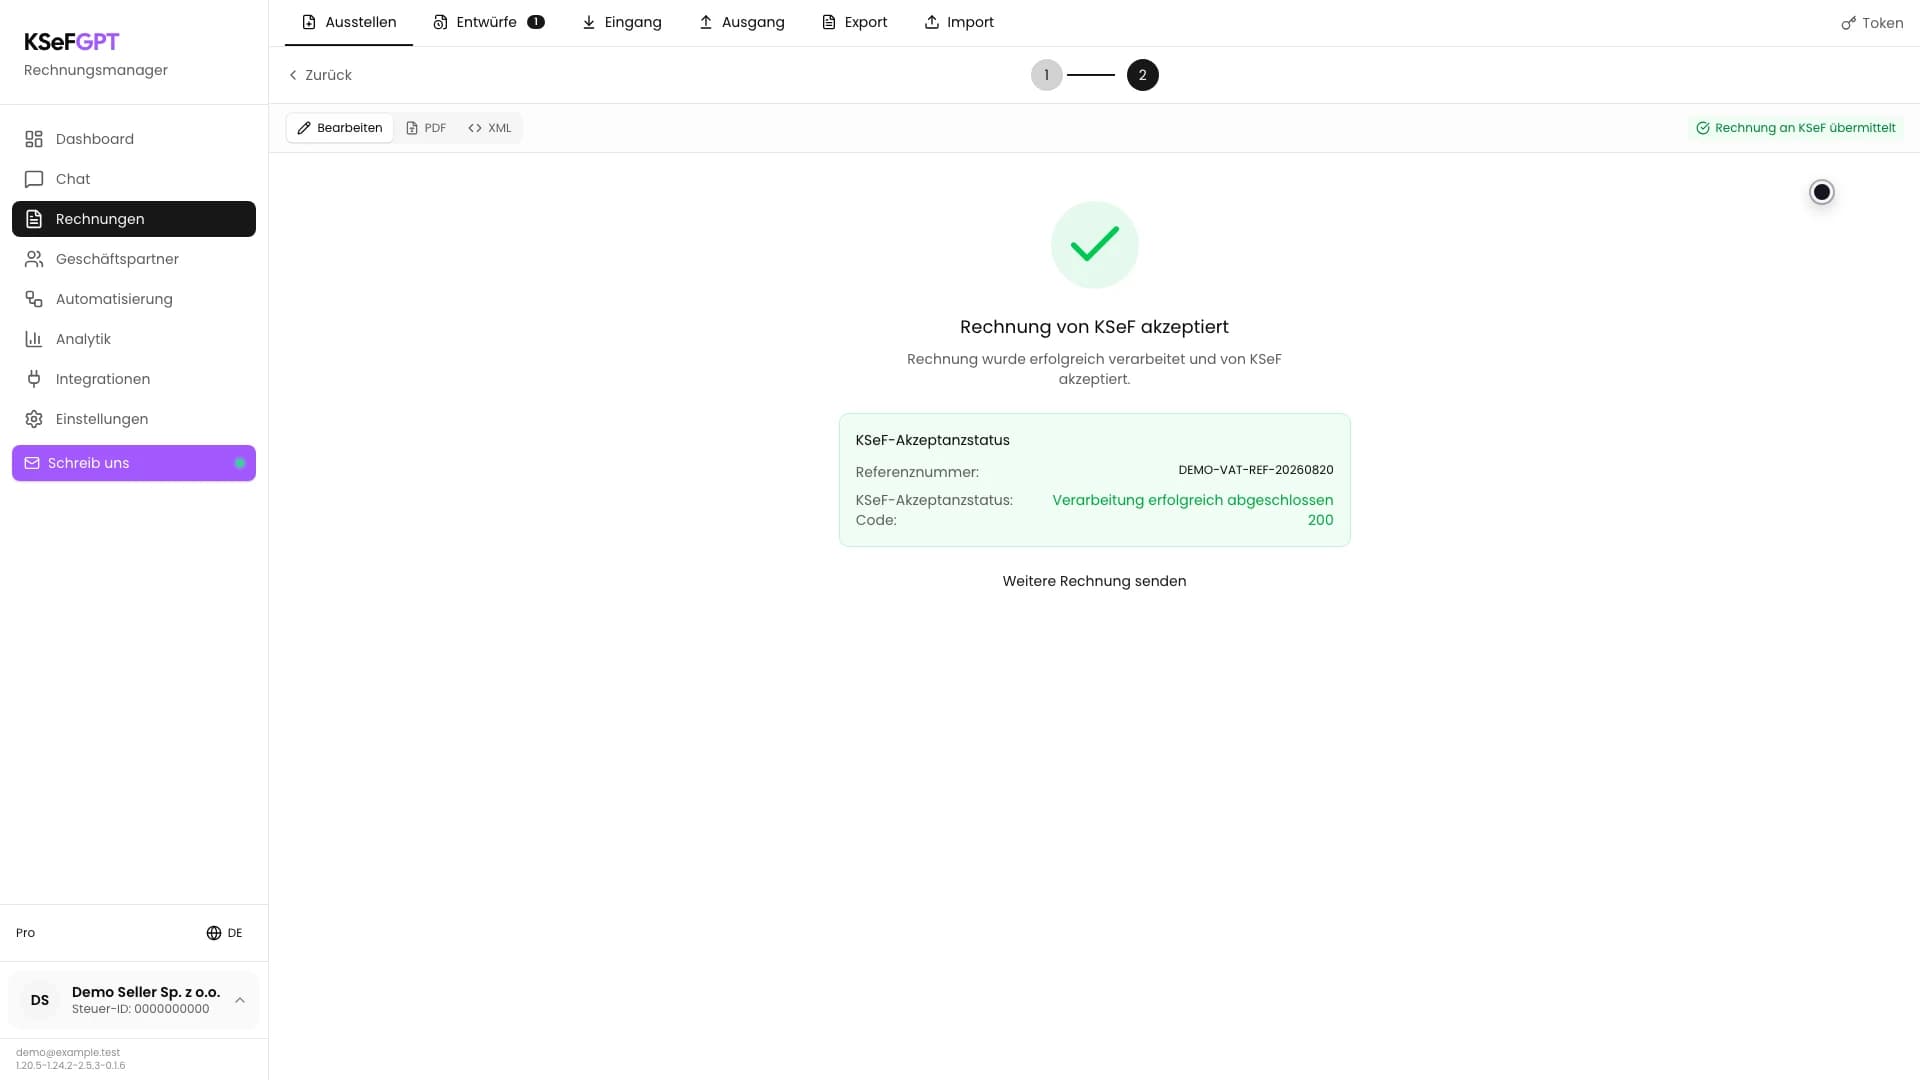
Legen Sie fest, wer Rechnungen ausstellt, wer die Übermittlung prüft und wie das Team auf Ablehnungen reagiert. Unterscheiden Sie Entwürfe, übermittelte Dokumente und akzeptierte Rechnungen. Prüfen Sie bei akzeptierten Rechnungen die KSeF-Nummer und UPO, die amtliche Empfangsbestätigung.
Im Rechnungsmodul von KSeFGPT können Sie eine Rechnung im Formular oder KI-Chat vorbereiten, an KSeF senden und eine lesbare Visualisierung für Ihren Geschäftspartner herunterladen. Die Abbildung zeigt den Akzeptanzbildschirm der Anwendung mit Demonstrationsdaten. Sie veranschaulicht die abschließende Prozessmeldung; die technische Annahme ersetzt keine Prüfung der steuerlichen Richtigkeit.
Häufig gestellte Fragen
Sind die KSeF-Strafen bereits bis Ende 2027 aufgeschoben?
Am 23. September 2026 ist die Verlängerung eine Ankündigung des Finanzministeriums vom 16. September und erfordert eine Gesetzesänderung. Der bisherige gesetzliche Termin für das Inkrafttreten der verwaltungsrechtlichen KSeF-Geldbußen bleibt der 1. Januar 2027. Die Mitteilung allein ändert das Gesetz nicht.
Dürfen die kleinsten Unternehmen mit KSeF bis 2028 warten?
Nicht aufgrund dieser Ankündigung. Die Erleichterung nach Art. 145m des polnischen Umsatzsteuergesetzes für erfasste Rechnungen bis insgesamt 10.000 PLN brutto monatlich endet am 31. Dezember 2026. Das Ministerium bestätigt die Pflicht der kleinsten Steuerpflichtigen ab dem 1. Januar 2027 mit gesetzlichen Ausnahmen. Der geplante Strafaufschub verschiebt diese Pflicht nicht.
Bedeutet der Aufschub, dass es keine Kontrollen oder Verantwortung gibt?
Nein. Das Ministerium kündigt Unterstützung, aber auch Reaktionen der Finanzverwaltung auf Rechnungen außerhalb des Systems und Prüfungen der Steuerabrechnung an. Art. 106ni Abs. 4 schließt die Einleitung steuerstrafrechtlicher Verfahren für die dort genannten KSeF-Pflichten aus. Dies ist keine allgemeine Befreiung von der Verantwortung für unrichtige Erklärungen oder fiktive Rechnungen.
Was sollte ein Unternehmen vor Verabschiedung der Änderung tun?
Klären Sie den Beginn Ihrer KSeF-Pflicht und mögliche Ausnahmen, bereiten Sie die für Ausstellung und Übermittlung zuständigen Personen vor und prüfen Sie Verarbeitungsergebnisse. Verfolgen Sie im Gesetzgebungsverfahren den Umfang der Änderung, das Inkrafttreten und die Verkündung im polnischen Gesetzblatt.
Weiterführende Empfehlungen
Richten Sie weitere Entscheidungen an der konkreten Pflicht Ihres Unternehmens und dem Umgang mit Dokumenten aus. Diese vier Leitfäden unterstützen Sie dabei:
Rechnungen außerhalb von KSeF und Vorsteuerabzug
Vereinfachte Rechnungen in KSeF und die Grenze von 10.000 PLN
Mit KSeF beginnen und Zugang sowie Berechtigungen einrichten
Bereiten Sie Ihr Unternehmen auf die tägliche KSeF-Nutzung vor
Erstellen Sie eine Rechnung im Formular oder KI-Chat, senden Sie sie an KSeF und laden Sie eine lesbare Visualisierung für Ihren Geschäftspartner herunter.
KSeFGPT öffnenQuellen
Stand am 23. September 2026. Die Mitteilung des Ministeriums beschreibt einen geplanten weiteren Aufschub; die Gesetze regeln den bisherigen Zeitplan und die Pflichten. Die Quellen sind auf Polnisch.
- Finanzministerium zur Verlängerung des Aufschubs für KSeF-Fehler bis Ende 2027
Polnisches Finanzministerium · abgerufen: 2026-09-23
Mitteilung vom 16. September 2026 zu Ziel und gesetzlichem Änderungsbedarf, fortbestehender KSeF-Pflicht und Maßnahmen der Finanzverwaltung.
- Polnisches Umsatzsteuergesetz in konsolidierter Fassung
Kanzlei des Sejm · abgerufen: 2026-09-23
Art. 106ga zu Pflicht und Ausnahmen, Art. 106ni zu Sanktionen und der steuerstrafrechtlichen Sonderregelung sowie Art. 145m und 145n zu Übergangsregelungen.
- Gesetz vom 16. Juni 2023, Gesetzblatt Pos. 1598
Kanzlei des Sejm · abgerufen: 2026-09-23
Der geltende Art. 23 Nr. 4 legt den 1. Januar 2027 für das Inkrafttreten von Art. 106ni Abs. 1-3 und 5-7 des Umsatzsteuergesetzes fest.
- Änderungsgesetz vom 5. August 2025, Gesetzblatt Pos. 1203
Polnisches Gesetzblatt · abgerufen: 2026-09-23
Art. 2 Nr. 5 Buchst. b bestimmte den bisherigen Beginn der verwaltungsrechtlichen KSeF-Geldbußen.
- Polnisches Steuerstrafgesetzbuch in konsolidierter Fassung
Kanzlei des Sejm · abgerufen: 2026-09-23
Art. 56 und Art. 62 § 2 betreffen eigenständige Fragen unrichtiger Erklärungen und Rechnungen, die nicht mit dem bloßen Umgehen von KSeF gleichzusetzen sind.