Wie stellt eine polnische Firma eine Rechnung an ein Unternehmen in den Niederlanden aus?
Erbringt Ihr polnisches Unternehmen eine Dienstleistung oder liefert es Waren an einen niederländischen Kunden? Erfahren Sie, wann der Kunde die Steuer schuldet, welche Bedingungen für eine Lieferung mit 0 % gelten und wie Sie eine KSeF-Rechnung übermitteln.
Zusammenfassung
Bei einer Rechnung aus Polen an ein niederländisches Unternehmen kommt es zunächst auf die Art des Umsatzes an. Für eine Dienstleistung nach Art. 28b des polnischen Umsatzsteuergesetzes, die für den Unternehmenssitz eines steuerpflichtigen Kunden in den Niederlanden erbracht wird, berechnen Sie grundsätzlich keine polnische Umsatzsteuer. Der Kunde schuldet die Steuer. Eine Warenlieferung von Polen in die Niederlande kann eine innergemeinschaftliche Lieferung, auf Polnisch WDT, mit 0 % sein, wenn die gesonderten Bedingungen erfüllt sind.
Erfassen Sie den vollständigen Namen, die Anschrift und die für den Umsatz maßgebliche Umsatzsteuer-ID des Kunden. Die niederländische btw-id beginnt mit NL. Die Prüfung im VIES-System bestätigt den Registrierungsstatus; die Einordnung der Dienstleistung und Nachweise über die Warenlieferung sind zusätzlich erforderlich.
Ein ausländischer Kunde befreit den polnischen Verkäufer nicht allein von KSeF, dem nationalen E-Rechnungssystem Polens. Besteht die Pflicht zur Ausstellung in KSeF, erfüllen Sie diese und stellen Sie anschließend dieselbe Rechnung auf dem vereinbarten Weg bereit, beispielsweise als lesbare PDF-Datei auf Englisch.
Die erste Rechnung für einen niederländischen Kunden
Ihr Kunde nennt eine Anschrift in Amsterdam und bittet um eine Rechnung in Euro. Klären Sie vor der Wahl des Steuersatzes, was Sie verkaufen, wer der Käufer ist und wo der Umsatz besteuert wird. Dieser Leitfaden betrifft einen in Polen ansässigen Verkäufer und gewöhnliche Geschäfte zwischen Unternehmen, ohne Anzahlungen und Sonderverfahren. Grundlage sind die am 6. Oktober 2026 geprüften Rechtsvorschriften und amtlichen Informationen.
Inhaltsverzeichnis
Wichtige Schritte vor der Ausstellung
Stimmen Sie die steuerliche Behandlung vor der Ausstellung mit der für Ihre Steuerabrechnung zuständigen Person ab. Vereinbaren Sie bei Warenlieferungen auch, wer Ihnen die Nachweise über die Ankunft beim Kunden zur Verfügung stellt.
Klären Sie mit dem Kunden die Rechnungssprache, die Empfangsadresse und eine gegebenenfalls benötigte Bestellnummer. So gelangt das Dokument zur zuständigen Person, ohne dass Sie seinen Inhalt erneut zusammenstellen müssen.
Wovon hängt die Umsatzsteuer bei einem niederländischen Kunden ab?
Nach der Grundregel in Art. 28b liegt der Leistungsort am Unternehmenssitz des steuerpflichtigen Empfängers, wenn er die Dienstleistung für seine unternehmerische Tätigkeit und für diesen Sitz bezieht. Liegt dieser in den Niederlanden und hat der polnische Anbieter dort weder seinen Sitz noch eine beteiligte feste Niederlassung, schuldet grundsätzlich der Kunde die Umsatzsteuer. Auf der polnischen Rechnung gilt die Steuerschuldnerschaft des Leistungsempfängers, auch Reverse Charge genannt. Es wird keine polnische Umsatzsteuer berechnet. Das ist ein anderer Mechanismus als ein Steuersatz von 0 % oder eine Steuerbefreiung.
Bei einer gewöhnlichen innergemeinschaftlichen Lieferung müssen die Waren im Rahmen der Lieferung tatsächlich aus Polen in ein anderes EU-Land gelangen. Der hier beschriebene Fall betrifft einen aktiven Umsatzsteuerpflichtigen, der keine Befreiung seiner Umsätze in Anspruch nimmt. Für den polnischen Steuersatz von 0 % muss der Käufer eine passende gültige Umsatzsteuer-ID angeben. Der Verkäufer muss bei Abgabe der Steuererklärung für innergemeinschaftliche Umsätze registriert sein, bis zum Abgabetermin Liefernachweise besitzen und die Anforderungen an die korrekte Zusammenfassende Meldung erfüllen. Eine niederländische Rechnungsanschrift allein genügt nicht.
Bei einem Transport durch einen Frachtführer sollen die Frachtunterlagen und die Aufstellung der Ladung zusammen die Zustellung bestätigen. Für Transporte mit eigenen Fahrzeugen gelten andere Nachweisanforderungen. Fehlen die Nachweise zum Abgabetermin, sind die einschlägigen Regeln des Art. 42 anzuwenden. Später erhaltene Dokumente können eine Berichtigung ermöglichen.
Prüfen Sie die Ausnahmen, bevor Sie die Grundregel für Dienstleistungen anwenden. Leistungen für eine feste Niederlassung des Kunden in einem anderen Land, grundstücksbezogene Leistungen oder die Eintrittsberechtigung zu einer Veranstaltung mit persönlicher Teilnahme können eine andere Bestimmung des Leistungsorts erfordern. Der niederländische Unternehmenssitz entscheidet diese Fälle nicht allein.
| Umsatz | Angabe auf der polnischen Rechnung | Was zu klären ist |
|---|---|---|
| B2B-Dienstleistung für einen Unternehmenssitz in NL nach Art. 28b | Keine polnische Umsatzsteuer und ein Reverse-Charge-Hinweis, wenn der Kunde die Steuer schuldet. | Unternehmerstatus, geschäftlicher Zweck, Leistungsort und mögliche Ausnahmen. |
| Gewöhnliche innergemeinschaftliche Lieferung von Polen in die Niederlande | Steuersatz 0 % bei Erfüllung der Bedingungen des Art. 42. | Tatsächlicher Transport, passende Umsatzsteuer-IDs, Zustellnachweise und Zusammenfassende Meldung. |
Wie prüfen Sie die Daten eines niederländischen Unternehmens?
Bitten Sie um den vollständigen rechtlichen Namen, die Anschrift, das Land und die für den Umsatz passende Kennung. Die niederländische btw-id für den Austausch mit Kunden und Lieferanten besteht aus NL, neun Ziffern, dem Buchstaben B und zwei weiteren Ziffern. Die ob-nummer dient dem Kontakt mit der niederländischen Steuerverwaltung Belastingdienst. Auch die Handelsregisternummer KVK ersetzt keine Umsatzsteuer-ID.
Wählen Sie bei der Prüfung einer niederländischen Umsatzsteuer-ID in VIES das Land NL, geben Sie die Nummer ein und speichern Sie Ergebnis und Datum. VIES greift auf nationale Umsatzsteuerregister zu. Ein gültiges Ergebnis hilft, die Registrierung für EU-Umsätze zu bestätigen. Die Einordnung einer Dienstleistung und die Bedingungen der innergemeinschaftlichen Lieferung prüfen Sie gesondert.
Ein ungültiges Ergebnis kann bedeuten, dass die Nummer für EU-Umsätze noch nicht aktiviert oder die Registrierung noch nicht abgeschlossen ist. Klären Sie Abweichungen mit dem Kunden und bei Bedarf mit der zuständigen Behörde. Bei einer Meldung über nicht verfügbare Daten wiederholen Sie die Prüfung später. Eine technische Störung ist etwas anderes als ein ungültiges Ergebnis.
Prüfen Sie vor dem ersten entsprechenden Umsatz auch Ihre eigene polnische Registrierung für EU-Umsätze, VAT UE. Diese Pflicht kann bei bestimmten Dienstleistungen auch Unternehmer betreffen, die eine inländische Umsatzsteuerbefreiung nutzen. Die VAT-UE-Registrierung und der Verzicht auf eine inländische Befreiung sind getrennte Fragen.
Welche Angaben und Fristen gelten für die Rechnung?
Tragen Sie Ausstellungsdatum, fortlaufende Rechnungsnummer, Namen und Anschriften beider Parteien, passende Steuerkennungen sowie ein abweichendes Leistungs- oder Lieferdatum ein. Hinzu kommen Beschreibung und Umfang der Dienstleistung oder Warenmenge, Preise, Werte und Zahlbetrag. Bei den hier beschriebenen Umsätzen verwenden Sie Ihre polnische Umsatzsteuer-ID mit PL und die passende Umsatzsteuer-ID des Kunden.
Bei einer Dienstleistung, deren Steuer der Empfänger schuldet, muss die polnische Rechnung den Hinweis odwrotne obciążenie enthalten. Ergänzend können Sie für den Kunden reverse charge angeben. Schlagen Sie keine niederländische Umsatzsteuer auf den an den polnischen Verkäufer zu zahlenden Betrag auf. Für eine gewöhnliche innergemeinschaftliche Lieferung gilt die passende Kennzeichnung mit 0 %. Die Besteuerung des Erwerbs beim Kunden ist allein kein Grund, den Reverse-Charge-Hinweis hinzuzufügen.
Bankverbindung, Zahlungsfrist, E-Mail-Adresse und Bestellnummer können für den Kunden wichtig sein, gehören aber nicht zu einem ausnahmslos vorgeschriebenen Datensatz nach Art. 106e. Vereinbaren Sie diese Angaben mit ihm. Die Anleitung zum Ausstellen und Senden einer gewöhnlichen Umsatzsteuerrechnung beschreibt die allgemeine Formularbedienung. Die steuerliche Behandlung Ihres konkreten Auslandsgeschäfts klären Sie gesondert.
Sie können die Rechnung in EUR ausstellen. Falls polnische Umsatzsteuer anfällt, ist deren Betrag in polnischen Złoty auszuweisen. Der steuerlich maßgebliche Umrechnungskurs hängt von den geltenden Regeln und dem Zeitpunkt der Steuerentstehung ab. Es ist nicht immer der Kurs vom Tag vor der Rechnungsausstellung.
Für die hier behandelten gewöhnlichen Fälle gilt grundsätzlich der 15. Tag des Monats nach Lieferung oder Leistung als spätester Ausstellungstermin. Die Zahlungsfrist richtet sich nach Ihrer Vereinbarung mit dem Kunden. Zusätzlich ist die Zusammenfassende Meldung VAT-UE grundsätzlich bis zum 25. Tag des Monats abzugeben, der auf den Monat der Steuerentstehung folgt. Sie umfasst innergemeinschaftliche Lieferungen und Leistungen nach Art. 100 Abs. 1 Nr. 4: Leistungen nach Art. 28b in einem anderen EU-Land, für die der Empfänger die Steuer schuldet und dort weder eine Befreiung noch ein Steuersatz von 0 % gilt. Eine Rechnung in KSeF ersetzt diese Meldung nicht.
Bereiten Sie eine Rechnung für Ihren Geschäftspartner vor
Tragen Sie Unternehmensdaten, Positionen und Währung in das KSeFGPT-Formular ein. Prüfen Sie vor der Übermittlung die Umsatzsteuerbehandlung und erforderlichen Hinweise.
KSeFGPT öffnenZwei Beispiele mit einem Zahlbetrag von 2.000 EUR
Hypothetisches Dienstleistungsbeispiel: Ein polnisches Unternehmen erbringt eine Programmierleistung für den Unternehmenssitz eines niederländischen Kunden. Beide Parteien verfügen über die passende Registrierung für EU-Umsätze. Art. 28b ist anwendbar, es greift keine Ausnahme, der Anbieter hat keine feste Niederlassung in den Niederlanden und die Leistung ist dort weder steuerbefreit noch mit 0 % besteuert. Beim vereinbarten Preis von 2.000 EUR wird keine polnische Umsatzsteuer hinzugerechnet. Der Verkäufer erhält 2.000 EUR. Die Rechnung enthält den Reverse-Charge-Hinweis; der Kunde schuldet die Umsatzsteuer in den Niederlanden.
Hypothetisches Warenbeispiel: Ein aktiver polnischer Umsatzsteuerpflichtiger mit VAT-UE-Registrierung verkauft 100 Stück gewöhnlicher Ware zu je 20 EUR netto. Die Waren werden aus Polen an einen niederländischen Käufer mit passender gültiger Umsatzsteuer-ID befördert. Der Verkäufer besitzt die Zustellnachweise bis zum Abgabetermin der Steuererklärung und meldet den Umsatz korrekt in der Zusammenfassenden Meldung. Sind die Bedingungen des Art. 42 erfüllt, beträgt der Nettowert 100 × 20 EUR = 2.000 EUR, der Steuersatz 0 %, die polnische Umsatzsteuer 0 PLN und der Zahlbetrag 2.000 EUR.
Der Zahlbetrag ist gleich, doch steuerliche Grundlage und Nachweise unterscheiden sich. Die Beispiele berechnen weder die niederländische Steuer des Kunden noch die in PLN zu erfassende Bemessungsgrundlage. Sie zeigen die Beschreibung zweier unterschiedlicher Umsätze.
Wie stellen Sie die Rechnung in KSeF aus und übermitteln sie?
Prüfen Sie zunächst die Pflicht des polnischen Rechnungsausstellers. Der Sitz des Kunden in den Niederlanden allein befreit nicht von KSeF. Das Gesetz sieht Ausnahmen und eine Übergangsvereinfachung bis Ende 2026 vor. Deren Anwendung hängt von der Situation des Verkäufers und den Voraussetzungen der jeweiligen Vorschrift ab.
Vereinbaren Sie mit dem hier beschriebenen ausländischen Kunden, wie er die Rechnung erhalten soll, beispielsweise als PDF per E-Mail oder über sein Kundenportal. Prüfen Sie nach der Annahme einer online ausgestellten Rechnung, ob die übermittelte Fassung einen QR-Code mit der KSeF-Nummer als Beschriftung enthält. Für Offline-Verfahren gelten gesonderte Kennzeichnungsregeln.
Das polnische Finanzministerium erlaubt eine anderssprachige oder zweisprachige Visualisierung, wenn sie inhaltlich mit den an KSeF gesendeten XML-Daten übereinstimmt. Eine englische PDF-Datei stellt dieselbe Rechnung dar. Die Sprache ändert weder Umsatzsteuerbehandlung noch Betrag und erzeugt keine weitere Rechnung. Mehr dazu erläutert der Beitrag über KSeF-Rechnungen auf Englisch.
Wird die Rechnung einem solchen Empfänger außerhalb von KSeF bereitgestellt, gilt nach Art. 106na Abs. 4 der tatsächliche Empfang durch ihn als Empfangsdatum. Die Vergabe einer KSeF-Nummer ersetzt die Übermittlung an den Kunden nicht. Bewahren Sie Informationen über die Zustellung auf dem vereinbarten Weg auf.
Was sollten Sie in KSeFGPT vor dem Senden prüfen?
Tragen Sie die Käuferdaten direkt im Rechnungsformular ein. Wählen Sie das Land NL und prüfen Sie Name, Anschrift und Umsatzsteuer-ID. Sind EU-Code und MwSt. EU getrennte Felder, tragen Sie NL in das Codefeld und nur den restlichen Teil der Kennung in das Nummernfeld ein. Wiederholen Sie das Präfix nicht. Wählen Sie EUR, wenn diese Währung mit dem Kunden vereinbart wurde.
Prüfen Sie nach einem Länderwechsel erneut die Umsatzsteuer jeder Position. Ein EU-Land kann die Vorbelegung 0% WDT auslösen, auch wenn die Position eine Dienstleistung ist. Für eine Leistung nach Art. 100 Abs. 1 Nr. 4 lautet die passende Kennzeichnung in FA(3) np II. Eine qualifizierte innergemeinschaftliche Lieferung verwendet die gesonderte Option 0% WDT. Das Land allein bestimmt nicht die Art des Umsatzes.
Steuersatzcode und Reverse-Charge-Hinweis sind getrennte Angaben. Prüfen Sie vor dem Senden den erforderlichen Hinweis in den Rechnungsdaten. Fehlt er oder lässt er sich nicht richtig einstellen, halten Sie die Übermittlung an und klären Sie das Dokument mit der für Ihre Steuerabrechnung zuständigen Person oder dem Anwendungssupport.
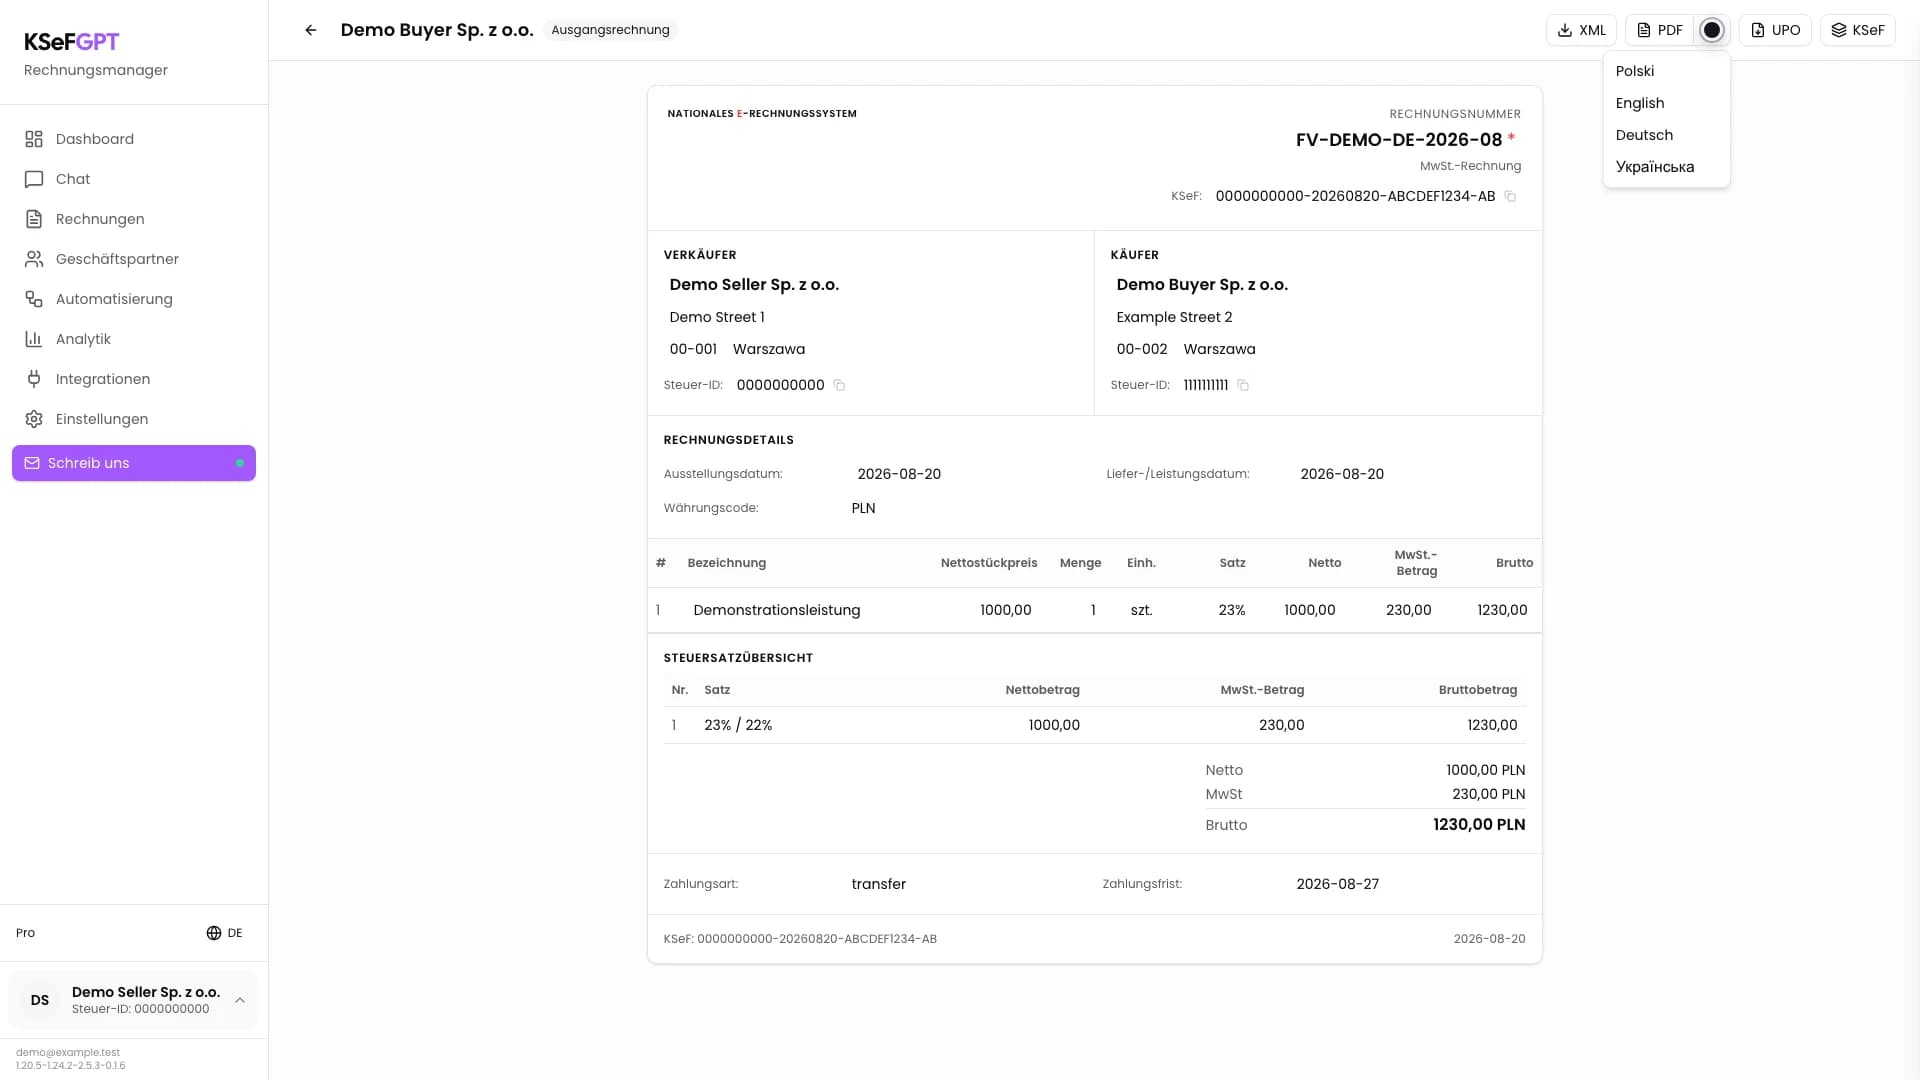
Öffnen Sie für eine lesbare Kundenfassung in den Rechnungsdetails das Menü neben PDF und wählen Sie English. Prüfen Sie die heruntergeladene Datei einschließlich Ihrer eigenen Positionsbeschreibungen, Beträge und erforderlichen Kennzeichnungen. Übermitteln Sie sie anschließend auf dem vereinbarten Weg. Die einzelnen Schritte erläutert die Anleitung zum Herunterladen von PDF, XML und UPO.
Die Abbildung zeigt die PDF-Sprachauswahl bei einer polnischen Inlandsrechnung mit Beispieldaten. Sie dient ausschließlich zum Auffinden des Sprachmenüs und ist kein Muster für eine Rechnung an einen niederländischen Kunden.
Häufig gestellte Fragen
Diese Antworten betreffen ein polnisches Unternehmen, das einem niederländischen Geschäftskunden eine Rechnung ausstellt.
Gilt für jede Rechnung an ein niederländisches Unternehmen ein Steuersatz von 0 %?
Nein. Eine Leistung nach Art. 28b des polnischen Umsatzsteuergesetzes für den niederländischen Unternehmenssitz des Kunden, bei der dieser die Steuer schuldet, enthält keine polnische Umsatzsteuer und benötigt einen Reverse-Charge-Hinweis. Eine gewöhnliche innergemeinschaftliche Warenlieferung aus Polen in die Niederlande kann nach Erfüllung des Art. 42 mit 0 % behandelt werden. Dazu gehören passende Umsatzsteuer-IDs, Zustellnachweise und die Zusammenfassende Meldung. Andere Umsätze sind gesondert einzuordnen.
Welche Nummer sollte das niederländische Unternehmen für die Rechnung angeben?
Bitten Sie für den beschriebenen EU-Umsatz um die passende Umsatzsteuer-ID. Die niederländische btw-id besteht aus NL, neun Ziffern, dem Buchstaben B und zwei Ziffern. Prüfen Sie den Status in VIES und speichern Sie das Ergebnis. Die ob-nummer dient dem Kontakt mit Belastingdienst. Eine KVK-Registernummer ersetzt die Umsatzsteuer-ID nicht.
Muss die Rechnung für den niederländischen Kunden auf Niederländisch sein?
Die KSeF-Regeln erlauben eine anderssprachige oder zweisprachige Visualisierung, wenn ihr Inhalt mit den XML-Daten übereinstimmt. Vereinbaren Sie mit dem Kunden eine Sprache, beispielsweise Englisch. KSeFGPT bietet im PDF-Menü die Option English. Prüfen Sie vor der Übermittlung die heruntergeladene Datei und ihre Positionsbeschreibungen.
Genügt es, eine PDF-Datei ohne KSeF zu senden?
Muss der polnische Verkäufer die betreffende Rechnung in KSeF ausstellen, erfüllt eine PDF-Datei allein diese Pflicht nicht. Der ausländische Kunde erhält die Rechnung auf dem vereinbarten Weg. Bei einer vom System angenommenen Online-Rechnung sollte die bereitgestellte Visualisierung einen QR-Code mit der KSeF-Nummer enthalten. Eine Ausstellung außerhalb von KSeF setzt eine anwendbare Ausnahme oder Übergangsregel voraus.
Weiterführende Beiträge
Eine gewöhnliche Umsatzsteuerrechnung in KSeFGPT ausstellen und senden Vorbereitung des Dokuments und allgemeiner Ablauf der Übermittlung.
Rechnung als PDF und XML sowie UPO herunterladen Rechnungsdaten, lesbare Visualisierung und amtliche Empfangsbestätigung abrufen.
Kann eine KSeF-Rechnung auf Englisch sein? Eine Fassung für einen ausländischen Empfänger vorbereiten.
Eine Rechnung auf Deutsch für einen deutschen Geschäftspartner Ein verwandter Leitfaden zur Rechnungssprache.
Behalten Sie Rechnungen für internationale Kunden im Überblick
Arbeiten Sie in KSeFGPT mit den Rechnungsdaten und stellen Sie Ihrem Kunden eine lesbare Ansicht in einer unterstützten Sprache bereit.
Zu KSeFGPTQuellen
Rechtsvorschriften und amtliche Informationen, geprüft am 6. Oktober 2026. Der Leitfaden behandelt die beschriebenen gewöhnlichen Umsätze eines polnischen Verkäufers mit einem niederländischen Unternehmer.
- Polnisches Umsatzsteuergesetz, konsolidierter Text, Gesetzblatt 2026, Pos. 1263
Polnisches Gesetzblatt, Sejm · abgerufen: 2026-10-06
Art. 13, 28b, 31a, 42, 97 und 100 sowie Vorschriften zu Rechnungen und KSeF. Grundlage für Dienstleistungen, innergemeinschaftliche Lieferungen, Rechnungsangaben, Fristen und den tatsächlichen Empfang außerhalb des Systems.
- Mehrwertsteuersystemrichtlinie 2006/112/EG
Europäische Union, EUR-Lex · abgerufen: 2026-10-06
Art. 44 und 196 zum Ort von B2B-Dienstleistungen und zur Steuerschuld des Empfängers. Art. 138 und 226 ergänzen die Regeln für innergemeinschaftliche Lieferungen und Rechnungen.
- Belastingdienst zu btw-id und ob-nummer
Belastingdienst · abgerufen: 2026-10-06
Aufbau der niederländischen Umsatzsteuer-ID und Unterschied zwischen der Kennung für Kundenkontakte und der Nummer für die Steuerverwaltung.
- Prüfung einer Umsatzsteuer-ID in VIES
Europäische Kommission, Your Europe · abgerufen: 2026-10-06
Bedeutung des Prüfergebnisses, Gründe für eine ungültige Nummer, nicht verfügbare Daten und Aufbewahrung des Nachweises.
- Polnisches Finanzministerium zur Visualisierung und zum Empfang einer KSeF-Rechnung
Polnisches Finanzministerium · abgerufen: 2026-10-06
Amtliche Antworten zur Sprache der Visualisierung, zur Übereinstimmung mit XML und zur vereinbarten Bereitstellung für ausländische Kunden.
- QR-Prüfcodes in KSeF
Polnisches Finanzministerium · abgerufen: 2026-10-06
Ein QR-Code mit der KSeF-Nummer bei einer angenommenen Online-Rechnung sowie gesonderte Regeln für Offline-Verfahren.
- Informationsbroschüre zu FA(3), August 2026
Polnisches Finanzministerium · abgerufen: 2026-10-06
Käuferkennungen, getrennte Kennzeichnungen für Dienstleistungen und innergemeinschaftliche Lieferungen sowie der Reverse-Charge-Hinweis in der Rechnungsstruktur.