Bon mit NIP nach dem 1. Januar 2027 - Ende vereinfachter Rechnungen außerhalb von KSeF
Erfahren Sie, welche Übergangsregeln aus 2026 auslaufen sollen, wann KSeF die kleinsten Steuerpflichtigen erfasst und wie man einen Bon mit NIP von einer vereinfachten Rechnung unterscheidet.
Zusammenfassung des Artikels
Bis zum 31. Dezember 2026 soll ein Kassenbon mit der NIP des Käufers bis 450 PLN oder 100 EUR weiterhin als vereinfachte Rechnung gelten, wenn er die Voraussetzungen von Art. 106e Abs. 5 Nr. 3 des polnischen Umsatzsteuergesetzes erfüllt, und nicht in die KSeF-Grenze von 10.000 PLN eingerechnet werden.
Ab dem 1. Januar 2027 sollen die Übergangsausnahme für die kleinsten Steuerpflichtigen und die Ausnahme für Bons mit NIP als vereinfachte Rechnungen außerhalb von KSeF auslaufen.
Für Verkäufer und Buchhalter bedeutet das: Vor der vollständigen Anwendung der KSeF-Pflicht müssen B2B-Dokumente, B2C-Dokumente, Kassenbons und vollständige Rechnungen klar getrennt werden.
Warum 2027 den Bon mit NIP verändert
KSeF wird stufenweise eingeführt. Ab dem 1. Februar 2026 gilt die Pflicht für große Steuerpflichtige, ab dem 1. April 2026 für die übrigen Steuerpflichtigen, mit Aufschub bis zum 1. Januar 2027 für diejenigen, deren monatlicher Umsatz aus Rechnungen, die der KSeF-Pflicht unterliegen, brutto 10.000 PLN nicht überschreitet.
Die Übergangsregeln umfassen unter anderem die Möglichkeit, Papier- oder PDF-Rechnungen außerhalb von KSeF auszustellen, wenn der monatliche Bruttoumsatz aus verpflichtenden Rechnungen 10.000 PLN nicht überschreitet. Zusätzlich muss ein Kassenbon, der als vereinfachte Rechnung gilt - grundsätzlich ein Bon mit der NIP des Käufers bis 450 PLN oder 100 EUR - bis Ende 2026 nicht in KSeF ausgestellt werden.
Ab dem 1. Januar 2027 sollen diese Übergangsausnahmen auslaufen. Die kleinsten Steuerpflichtigen sollen der vollen KSeF-Pflicht unterliegen, und der Bon mit NIP wird kein sicherer Weg mehr sein, das System zu umgehen.
Inhaltsverzeichnis
1. Was gilt bis Ende 2026?
2. Was ändert sich ab dem 1. Januar 2027?
3. Wie unterscheidet man Bon mit NIP, vereinfachte Rechnung und vollständige Rechnung?
4. Praktische Ausnahmen im Jahr 2027
5. Aktionsplan für Verkäufer und Buchhalter
6. Häufige Fehlannahmen
Was gilt bis Ende 2026?
Bis Ende 2026 wird die Pflicht zur Rechnungsausstellung in KSeF durch mehrere Übergangslösungen erleichtert. Sie dienen als zeitlich begrenzte Hilfe für Unternehmen, die sich an das neue System anpassen.
Die Übergangsgrenze von 10.000 PLN betrifft nur Rechnungen, die normalerweise der KSeF-Pflicht unterliegen würden. B2C-Rechnungen und Kassenbons mit der NIP des Käufers, die als vereinfachte Rechnungen gelten, werden nicht in diese Grenze eingerechnet.
Ein Kassenbon mit der NIP des Käufers bis 450 PLN oder 100 EUR soll bis zum 31. Dezember 2026 als vereinfachte Rechnung gelten, sofern er die Voraussetzungen von Art. 106e Abs. 5 Nr. 3 des polnischen Umsatzsteuergesetzes erfüllt. Das bedeutet, dass der Verkäufer ihn nicht in KSeF ausstellen muss und das Dokument weiterhin als Verkaufsnachweis dienen kann.
Was ändert sich ab dem 1. Januar 2027?
Ab dem 1. Januar 2027 soll die Übergangsausnahme für die kleinsten Steuerpflichtigen auslaufen. Das bedeutet, dass alle Unternehmen, die der KSeF-Pflicht unterliegen, strukturierte Rechnungen nach den Regeln des Systems über KSeF ausstellen müssen.
Die Grenze von 10.000 PLN wird im KSeF-Kontext nicht mehr als Aufschub wirken. Wenn 2027 eine B2B-Rechnung ausgestellt wird, muss sie in KSeF gehen, sofern keine klare gesetzliche Ausnahme greift.
Ein Bon mit NIP wird ohne zusätzliche Ausnahme nicht mehr automatisch ein Weg sein, KSeF zu vermeiden. Nach 2026 kann ein solches Dokument praktisch nur noch als fiskalischer Nachweis nach den Regeln für Kassenregister ausgestellt werden, nicht als vereinfachte B2B-Rechnung.
Am 16. September 2026 hat das Finanzministerium angekündigt, Sanktionen für Fehler bei der Nutzung von KSeF bis zum 31. Dezember 2027 aufzuschieben. Dafür ist eine Gesetzesänderung erforderlich. Die Ankündigung verschiebt nicht die Pflicht der kleinsten Steuerpflichtigen, ab dem 1. Januar 2027 Rechnungen in KSeF auszustellen.
Wie unterscheidet man Bon mit NIP, vereinfachte Rechnung und vollständige Rechnung?
Ab 2027 wird für die Buchhaltung entscheidend sein, klar zu unterscheiden, wann ein fiskalisches Dokument vorliegt und wann eine strukturierte Rechnung. Die folgende Tabelle zeigt die wichtigsten Unterschiede.
Die erforderlichen Rechnungsangaben, die Art UPR und den Unterschied zwischen den Grenzen von 450 PLN und 10.000 PLN erläutert der Artikel Vereinfachte Rechnung in KSeF.
| Dokument | Wer kann es ausstellen | KSeF? | Zählt es zur Grenze von 10.000 PLN? |
|---|---|---|---|
| Bon mit NIP bis 450 PLN oder 100 EUR | Verkäufer mit Kassenregister | Nein bis 31.12.2026, wenn die Bedingungen einer vereinfachten Rechnung erfüllt sind; nach 2026 nicht als vereinfachte Rechnung außerhalb von KSeF | Nein bis 2026; nach 2026 ist die B2B-Rechnungsgrenze nicht mehr relevant |
| Vereinfachte UPR-Rechnung ohne Kassenregister | Verkäufer, der den Verkauf mit einer vereinfachten Rechnung dokumentiert | Die Pflicht richtet sich nach Art. 106ga, wobei Art. 145m bis Ende 2026 oder andere Ausnahmen greifen können. Ein Betrag bis 450 PLN befreit allein nicht von KSeF | Ja, für B2B-Rechnungen, die der Pflicht unterliegen |
| Vollständige Rechnung ohne Kassenregister | Verkäufer, der einen B2B-Verkauf dokumentiert | Ja, wenn die Transaktion nicht ausgeschlossen ist | Ja |
| B2C-Dokument | Verkäufer, der einen Verkauf an einen Verbraucher dokumentiert | Nein, es ist ausgeschlossen | Nein, weil es nicht der KSeF-Pflicht unterliegt |
Praktische Ausnahmen im Jahr 2027
Auch wenn die Übergangserleichterungen in KSeF auslaufen sollen, werden 2027 weiterhin klare gesetzliche Ausnahmen gelten. Das bedeutet jedoch keine freie Wahl bei der Dokumentation von Verkäufen.
Die wichtigsten Ausnahmen sind:
1. Rechnungen für Privatpersonen ohne Geschäftstätigkeit (B2C). Diese Dokumente bleiben von der KSeF-Pflicht ausgenommen.
2. Bestimmte gesetzliche und verordnungsrechtliche Ausnahmen. Exporte, innergemeinschaftliche Lieferungen und Dienstleistungen an ausländische Steuerpflichtige sind nicht automatisch von KSeF ausgenommen, nur weil der Käufer keine polnische NIP hat. Gesonderte Ausnahmen betreffen unter anderem in der Verordnung genannte Selbstfakturierung, wenn Käufer oder Verkäufer für die betreffende Transaktion nicht mit einer polnischen NIP identifiziert ist.
3. Kassenbons mit der NIP des Käufers, die als vereinfachte Rechnungen gelten - diese Ausnahme soll nach 2026 auslaufen und darf daher nicht als dauerhafte Lösung für 2027 behandelt werden.
Aktionsplan für Verkäufer und Buchhalter
Für Verkäufer und Buchhalter ist es jetzt wichtig, Verfahren vorzubereiten, die tatsächlich verpflichtende Dokumente von ausgeschlossenen Dokumenten trennen. Das reduziert Fehler an der Kasse und im Verkaufssystem.
Die Vorbereitung sollte sowohl Verkaufspersonal als auch Buchhaltung einbeziehen. Beide Seiten müssen wissen, wann ein Bon mit NIP fiskalischer Nachweis bleiben kann und wann eine B2B-Rechnung über KSeF ausgestellt werden muss.
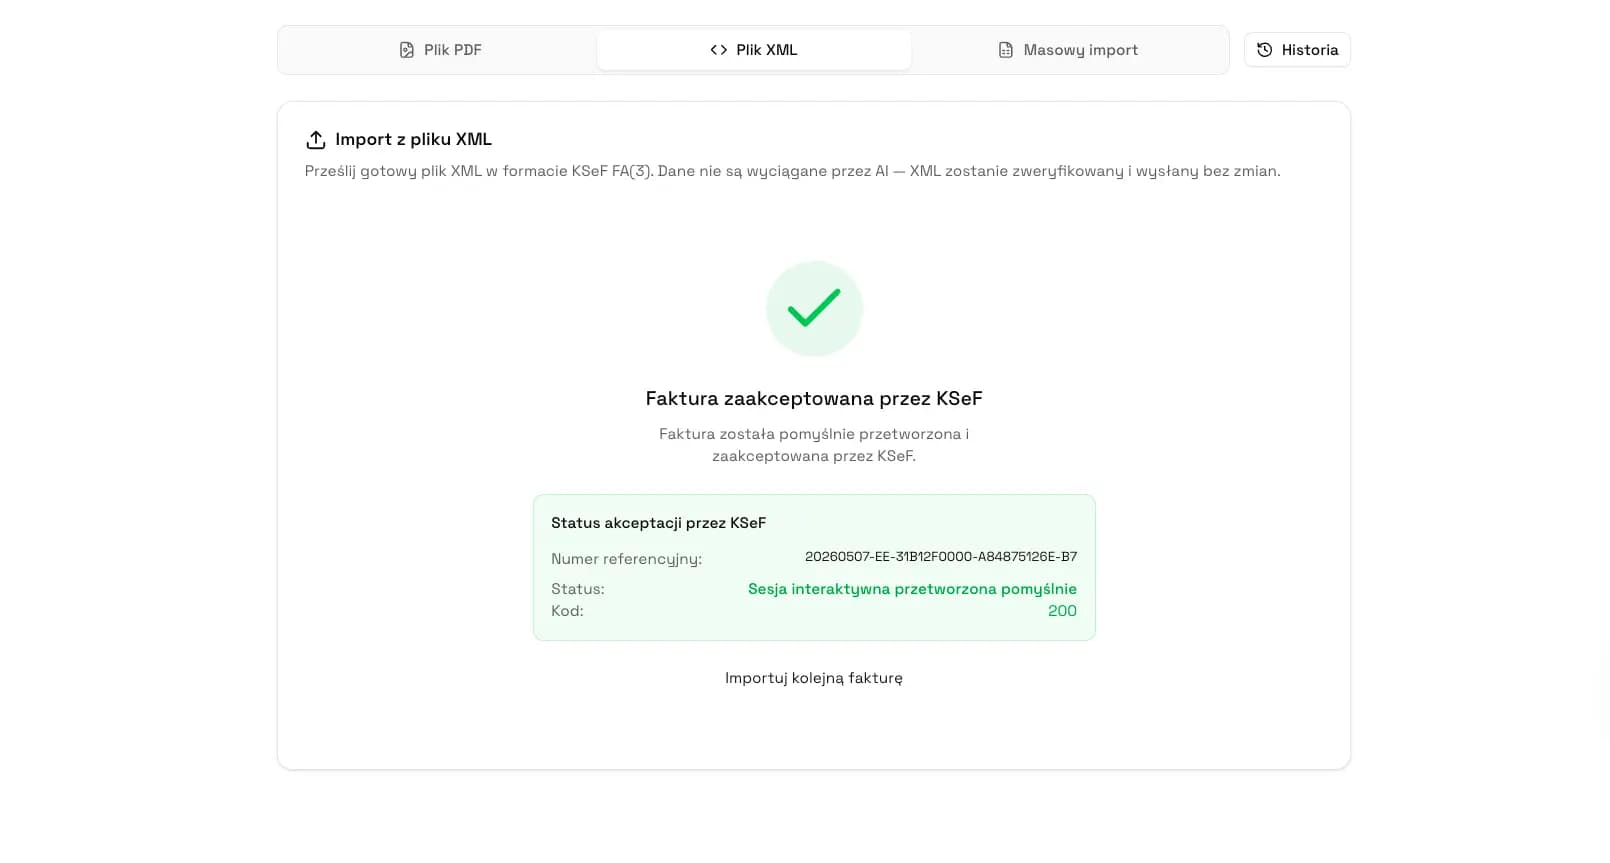
Nutzen Sie Tools für XML-Import, Export und Validierung, um vor der Einreichung zu prüfen, ob das Dokument dem FA(3)-Standard entspricht.
KSeFGPT-Tools zur Vorbereitung von Dokumenten prüfen
KSeF-Dokumente sollten vor der Einreichung verifiziert werden. KSeFGPT kann beim Import, bei der Analyse und bei der Vorbereitung strukturierter Rechnungen helfen.
Tools ansehenHäufige Fehlannahmen
Fehler 1: Ein Bon mit NIP bedeutet immer eine B2B-Rechnung. Das stimmt nicht. Ein Bon mit der NIP des Käufers bis 450 PLN oder 100 EUR funktioniert nur dann als vereinfachte Rechnung, wenn er die Voraussetzungen des Umsatzsteuergesetzes erfüllt, und die KSeF-Ausnahme ist nur vorübergehend.
Fehler 2: Ein kleiner Rechnungsbetrag erlaubt immer die Ausstellung außerhalb von KSeF. Ein Betrag bis 450 PLN begründet allein keine solche Ausnahme, auch nicht im Jahr 2026. Ab dem 1. Januar 2027 entfallen die Erleichterung bis 10.000 PLN und die Kassenausnahme. Vereinfachte UPR-Rechnungen können weiterhin in KSeF ausgestellt werden.
Fehler 3: Die Grenze von 10.000 PLN betrifft alle Verkaufsdokumente. Die Grenze betrifft ausschließlich Rechnungen, die der KSeF-Pflicht unterliegen, nicht Kassenbons und nicht B2C-Rechnungen.
Fehler 4: Der Wechsel zu KSeF erfolgt erst nach Überschreiten der Grenze. Nach 2026 wird das Überschreiten der Grenze keine Bedingung mehr sein - die Pflicht wird allgemein, und die Grenze bleibt nur eine vorübergehende Übergangsregel.
Experteneinordnung
Die für 2027 geplanten Änderungen bedeuten nicht, dass ein Bon mit NIP plötzlich illegal wird. Sie bedeuten, dass die Übergangsausnahme auslaufen soll und Unternehmen die dauerhaften KSeF-Regeln anwenden müssen.
Für kleine Verkäufer wird entscheidend sein, B2C- und B2B-Transaktionen nicht zu verwechseln. Ein Privatkunde kann weiterhin ein Dokument außerhalb von KSeF erhalten, aber eine Rechnung für ein Unternehmen sollte im System ausgestellt werden.
Praktisch lohnt es sich schon jetzt festzulegen, welche Dokumente automatisch als KSeF-Dokumente verarbeitet werden und welche als normale Kassenbons oder B2C-Rechnungen behandelt werden. Diese Trennung senkt das Risiko falscher Buchungen und Probleme bei Prüfungen.
Häufig gestellte Fragen
Kann ein Bon mit NIP nach 2026 weiterhin ohne KSeF gedruckt werden?
Ja, wenn es ein Kassenbon ist, der aus dem Kassenregister als Dokument für einen Privatkunden oder nach den Kassenregeln ausgegeben wird. Er ist jedoch nach 2026 keine automatische vereinfachte Rechnung für B2B-Transaktionen.
Ist eine Rechnung für eine Privatperson immer außerhalb von KSeF?
Ja. B2C-Rechnungen bleiben gemäß Art. 106ga Abs. 2 des polnischen Umsatzsteuergesetzes auch nach 2026 von der KSeF-Pflicht ausgeschlossen.
Zählt ein B2C-Dokument zur Grenze von 10.000 PLN?
Nein. Bis 31.12.2026 gilt die Grenze nur für Rechnungen, die der KSeF-Pflicht unterliegen, nicht für B2C-Dokumente und nicht für Kassenbons mit der NIP des Käufers, die als vereinfachte Rechnungen gelten.
Was tun, wenn ein Privatkunde eine Rechnung verlangt?
Stellen Sie sie traditionell außerhalb von KSeF oder freiwillig in KSeF aus. Wenn Sie KSeF wählen, übergeben Sie dem Verbraucher die Rechnung in vereinbarter Form, zum Beispiel als Papier- oder elektronische Visualisierung mit QR-Code und KSeF-Nummer.
Muss der kleinste Steuerpflichtige ab 2027 alle Rechnungen an KSeF senden?
Ja, ab dem 1. Januar 2027 sollen die kleinsten Steuerpflichtigen der vollen KSeF-Pflicht unterliegen, sofern die Transaktion nicht unter eine gesetzliche Ausnahme fällt.
Wird ein Bon mit NIP bis 450 PLN oder 100 EUR weiterhin als vereinfachte Rechnung außerhalb von KSeF gelten?
Nein, diese Ausnahme soll nach dem 31. Dezember 2026 auslaufen. Im Jahr 2027 wird ein Kassenbon mit NIP ein Kassenregisterdokument sein, nicht eine Ersatz-B2B-Rechnung außerhalb von KSeF.
Kann ein Bon mit NIP nach dem 1. Januar 2027 weiterhin als vereinfachte Rechnung gelten?
Nein. Die Übergangsausnahme für Kassenbons mit der NIP des Käufers bis 450 PLN oder 100 EUR soll nach dem 31. Dezember 2026 auslaufen. Nach diesem Datum ist ein Bon mit NIP keine automatische Alternative zu einer B2B-Rechnung in KSeF.
Muss eine Rechnung für eine Privatperson in KSeF ausgestellt werden?
Nein. B2C-Rechnungen sind gemäß Art. 106ga Abs. 2 des polnischen Umsatzsteuergesetzes von der KSeF-Pflicht ausgeschlossen und können daher traditionell außerhalb des Systems ausgestellt werden.
Gilt die Grenze von 10.000 PLN für alle Verkaufsdokumente?
Nein. Die Grenze von 10.000 PLN gilt bis Ende 2026 nur für Rechnungen, die der KSeF-Pflicht unterliegen, nicht für B2C-Dokumente oder Kassenbons mit der NIP des Käufers, die als vereinfachte Rechnungen gelten.
Wie unterscheidet man nach 2027 ein B2B-Dokument von einem B2C-Dokument?
Ein B2B-Dokument mit einem geschäftlichen Käufer geht an KSeF, sofern keine klare Ausnahme greift. Ein B2C-Dokument für eine Privatperson bleibt außerhalb von KSeF.
Müssen die kleinsten Steuerpflichtigen ab dem 1. Januar 2027 KSeF nutzen?
Ja, ab dem 1. Januar 2027 sollen die kleinsten Steuerpflichtigen der vollen KSeF-Pflicht unterliegen und strukturierte Rechnungen über KSeF ausstellen müssen, sofern die Transaktion nicht ausgeschlossen ist.
Welche Dokumente können 2027 außerhalb von KSeF bleiben?
B2C-Rechnungen für Privatpersonen sowie Transaktionen, die unter klare gesetzliche oder verordnungsrechtliche Ausnahmen fallen. Eine Transaktion mit einem ausländischen Unternehmen sollte nicht automatisch als außerhalb von KSeF behandelt werden, nur weil der Käufer keine polnische NIP hat.
Verwandte Artikel
Kann eine PDF an KSeF gesendet werden? - erfahren Sie, welche Formate KSeF akzeptiert und wie Dateien vorbereitet werden.
XML-Validierung und Verarbeitung in KSeF - lernen Sie den Prüfprozess vor der Einreichung einer strukturierten Rechnung kennen.
Kann man KSeF 2026 vermeiden? - Überblick über Ausnahmen und Übergangsrechte im Jahr 2026.
KSeFGPT - App für Import, Export und KI-Analyse - Tools für die Arbeit mit KSeF-Dokumenten.
Datenquellen
Nationales E-Rechnungssystem - Einführungsplan, Finanzministerium - Zeitplan der KSeF-Pflicht und Aufschub für die kleinsten Steuerpflichtigen bis zum 1. Januar 2027.
Umfang der verpflichtenden KSeF-Nutzung, podatki.gov.pl - Termine, Ausnahmen, Übergangsvorschriften, Grenze von 10.000 PLN sowie Kassenbons mit NIP bis 450 PLN oder 100 EUR.
Fragen und Antworten zu KSeF 2.0, podatki.gov.pl - Antworten des Finanzministeriums zu Bons mit NIP, vereinfachten Rechnungen und dem Ende der Übergangsausnahme nach dem 31. Dezember 2026.
KSeF-Regeln und Rechtsvorschriften, podatki.gov.pl - Grenze von 10.000 PLN, Inkrafttreten der Pflicht und Regeln für Bons mit NIP.
Ausstellen und Empfangen von Rechnungen, podatki.gov.pl - Regeln zur Übergabe von Rechnungen an Verbraucher, QR-Code, KSeF-Nummer und Rechnungsempfang durch Steuerpflichtige mit NIP.
Verordnung des Finanzministeriums vom 7. Dezember 2025 über Fälle ohne Pflicht zur Ausstellung strukturierter Rechnungen - ausgewählte Ausnahmen von der KSeF-Pflicht, einschließlich Selbstfakturierung ohne polnische NIP für die betreffende Transaktion.
KSeF 2.0-Handbuch Teil II: Ausstellung und Empfang von Rechnungen in KSeF - praktische Regeln für B2C-Rechnungen, vereinfachte Rechnungen und Steueridentifikatoren in der FA(3)-Struktur.
Bereiten Sie sich mit KSeFGPT auf KSeF 2027 vor
Nutzen Sie Tools zur Vorbereitung, zum Import und zur Prüfung strukturierter Rechnungen vor der Einreichung in KSeF.
Zur AppFachlich geprüft: Bogdan Mazurek
Steuerberater · 18. April 2026
Der Artikel wurde anhand des Rechtsstands und der Materialien des polnischen Finanzministeriums geprüft, die am 21. Mai 2026 verfügbar waren.