KSeF bez kar do końca 2027? Co zapowiada MF
MF zapowiada odroczenie kar za błędy w KSeF do końca 2027 r. Wyjaśniamy status propozycji, obowiązujące terminy i skutki dla firm.
Streszczenie artykułu
Ministerstwo Finansów zapowiedziało 16 września 2026 r. odroczenie kar za błędy w stosowaniu KSeF do 31 grudnia 2027 r. Propozycja ma dać dodatkowy czas zarówno najmniejszym podatnikom, jak i firmom, które już pracują w systemie.
Przedłużenie wymaga zmiany ustawy. Na 23 września 2026 r. dotychczasowy termin ustawowy wejścia przepisów o karach administracyjnych nadal wynosi 1 stycznia 2027 r. Zapowiedź nie jest jeszcze obowiązującym odroczeniem.
Komunikat nie przesuwa obowiązku korzystania z KSeF ani końca ułatwień przejściowych dla najmniejszych firm. Przygotowania do wystawiania faktur trzeba prowadzić według przepisów o obowiązku, niezależnie od zapowiadanego terminu sankcji.
Co Ministerstwo Finansów zapowiedziało 16 września?
MF chce przedłużyć o rok okres odroczenia kar za błędy związane z KSeF. Najmniejsze firmy miałyby zyskać czas na opanowanie systemu po zakończeniu przysługujących im ułatwień, a pozostali podatnicy na doskonalenie procesów. Resort jednocześnie podtrzymuje obowiązek korzystania z KSeF. Dla przedsiębiorcy oznacza to potrzebę oddzielenia terminu wdrożenia od terminu stosowania sankcji.
Znaczenie tej zapowiedzi zależy od sytuacji firmy. Przedsiębiorca już objęty obowiązkiem ma poprawiać codzienną obsługę faktur. Firma korzystająca jeszcze z przejściowego ułatwienia powinna przygotować start w systemie. Żadnej z tych decyzji nie zastępuje sam nagłówek o braku kar.
Spis treści
Kluczowe wnioski
Przy planowaniu prac w firmie zapisz osobno datę rozpoczęcia obowiązku KSeF, datę końca ewentualnego ułatwienia i termin stosowania sankcji. Zapowiedziana zmiana ostatniej z tych dat nie zmienia automatycznie dwóch pozostałych.
Czy przedłużenie odroczenia już obowiązuje?
Na 23 września 2026 r. komunikat MF jest zapowiedzią legislacyjną, a nie ogłoszoną nowelizacją. Resort wprost wskazuje, że propozycja wymaga zmian ustawowych i że rozpoczyna prace nad projektem. To rozróżnienie ma znaczenie przy podejmowaniu decyzji o fakturowaniu w 2027 r.
Dotychczasowe przepisy przewidują wejście art. 106ni ust. 1-3 i 5-7 ustawy o VAT 1 stycznia 2027 r. Termin wynika z art. 23 pkt 4 ustawy z 16 czerwca 2023 r. w brzmieniu nadanym nowelizacją z 5 sierpnia 2025 r. W 2026 r. te przepisy o karach administracyjnych nie mają jeszcze zastosowania.
Plan MF zmierza do utrzymania odroczenia także w 2027 r. Nie przesądza jednak samodzielnie ani treści przyszłych przepisów, ani pewnego rozpoczęcia stosowania kar 1 stycznia 2028 r. Ostateczny zakres i terminy muszą wynikać z uchwalonej ustawy.
Co zapowiedź oznacza dla dwóch firm?
Poniższe przykłady są ilustracyjne. Pokazują dwie różne sytuacje prawne, a nie historie klientów. Sama nazwa mikrofirmy nie daje zwolnienia z KSeF. W przypadku art. 145m liczy się suma sprzedaży brutto dokumentowanej objętymi ułatwieniem fakturami wystawionymi w miesiącu oraz to, czy firma wcześniej utraciła prawo do ułatwienia.
Biuro projektowe powinno wskazać osobę sprawdzającą odrzucone lub nadal przetwarzane faktury i usunąć przyczyny powtarzających się błędów. Jednoosobowa firma usługowa powinna wcześniej przygotować dostęp, uprawnienia i sposób wystawiania pierwszych faktur objętych obowiązkiem. To różne zadania, mimo że obie firmy czytają ten sam komunikat.
Zapowiedź nie przedłuża też odrębnego wyjątku z art. 145n dla faktur z kas i paragonów z NIP uznawanych za faktury uproszczone. Nie znosi zarazem ustawowych wyłączeń, takich jak faktury dla konsumentów. Terminu styczniowego nie należy więc opisywać jako obowiązku dla każdej faktury bez wyjątku.
| Przykładowa firma | Co już wynika z przepisów | Co mogłaby zmienić zapowiedź |
|---|---|---|
| Biuro projektowe objęte KSeF od kwietnia 2026 r. | Zwykłe krajowe faktury B2B, które nie korzystają z wyłączenia, już wystawia w KSeF. | Więcej czasu na poprawę procesu przed stosowaniem kar za błędy. Bez prawa do zastąpienia obowiązkowego KSeF samym PDF. |
| Jednoosobowa firma usługowa, która korzysta z art. 145m i nie przekroczyła wcześniej limitu 10 000 zł brutto miesięcznie na objętych nim fakturach | Jej przejściowe ułatwienie w wystawianiu faktur poza KSeF kończy się 31 grudnia 2026 r. | Dodatkowy okres odroczenia kar po rozpoczęciu obowiązkowej pracy w systemie, jeśli nowelizacja zostanie uchwalona. Bez przesunięcia obowiązku na 2028 r. |
Uporządkuj wysyłkę faktur do KSeF
Wystaw fakturę w KSeFGPT, wyślij ją do systemu i sprawdź numer KSeF oraz potwierdzenie odbioru.
Zaloguj się do KSeFGPTJak KAS ma reagować na błędy i faktury poza KSeF?
Według komunikatu Krajowa Administracja Skarbowa ma przede wszystkim wspierać podatników i przypominać im o obowiązkach. MF zapowiada również reagowanie na wystawianie faktur poza KSeF, z uwzględnieniem ustawowych wyłączeń, oraz sprawdzanie, czy niestosowanie systemu nie wiąże się z nierzetelnym rozliczaniem podatku.
Trzeba przy tym uwzględnić już obowiązujący art. 106ni ust. 4 ustawy o VAT. W zakresie wskazanych w nim obowiązków KSeF wyłącza on wszczynanie postępowań o przestępstwa i wykroczenia skarbowe. Nie można więc automatycznie zastępować odroczonej kary administracyjnej groźbą odpowiedzialności karnej skarbowej za samo pominięcie systemu.
Ta szczególna regulacja nie oznacza ogólnej bezkarności nierzetelnych deklaracji czy fikcyjnych faktur. Są to odrębne kwestie. Skutki dla wystawcy, odliczenie VAT przez nabywcę i postępowanie z dokumentem opisujemy szerzej w poradniku o fakturach wystawianych poza KSeF.
Co sprawdzić w projekcie i ostatecznej ustawie?
Po zapowiedzi warto śledzić konkretną treść zmiany. Dla decyzji firmy istotne będą cztery rzeczy:
1. Zakres przepisów. Czy odroczenie obejmie dokładnie wskazane sankcje i jak opisano naruszenia, których dotyczy?
2. Daty. Kiedy ustawa wejdzie w życie i jaki okres przejściowy ustanowi?
3. Pozostałe obowiązki. Czy zmieniono wyłącznie sankcje, czy również inne przepisy? Obecny komunikat nie przesuwa obowiązku KSeF.
4. Etap legislacyjny. Czy ustawa została już uchwalona i ogłoszona w Dzienniku Ustaw?
Projekt pozwoli ocenić proponowane rozwiązanie, ale dopiero ogłoszona ustawa określi jego ostateczny kształt. Przygotowań do obowiązkowego fakturowania nie warto uzależniać od przewidywania, kiedy zakończą się prace nad sankcjami.
Jak wykorzystać czas na uporządkowanie faktur?
Ustal, kto odpowiada za wystawienie dokumentu, kto sprawdza wysyłkę i co zespół robi z odrzuceniem. W obiegu rozróżniaj szkic, dokument wysłany i dokument przyjęty. Przy fakturze przyjętej sprawdzaj numer KSeF i UPO, czyli urzędowe potwierdzenie odbioru.
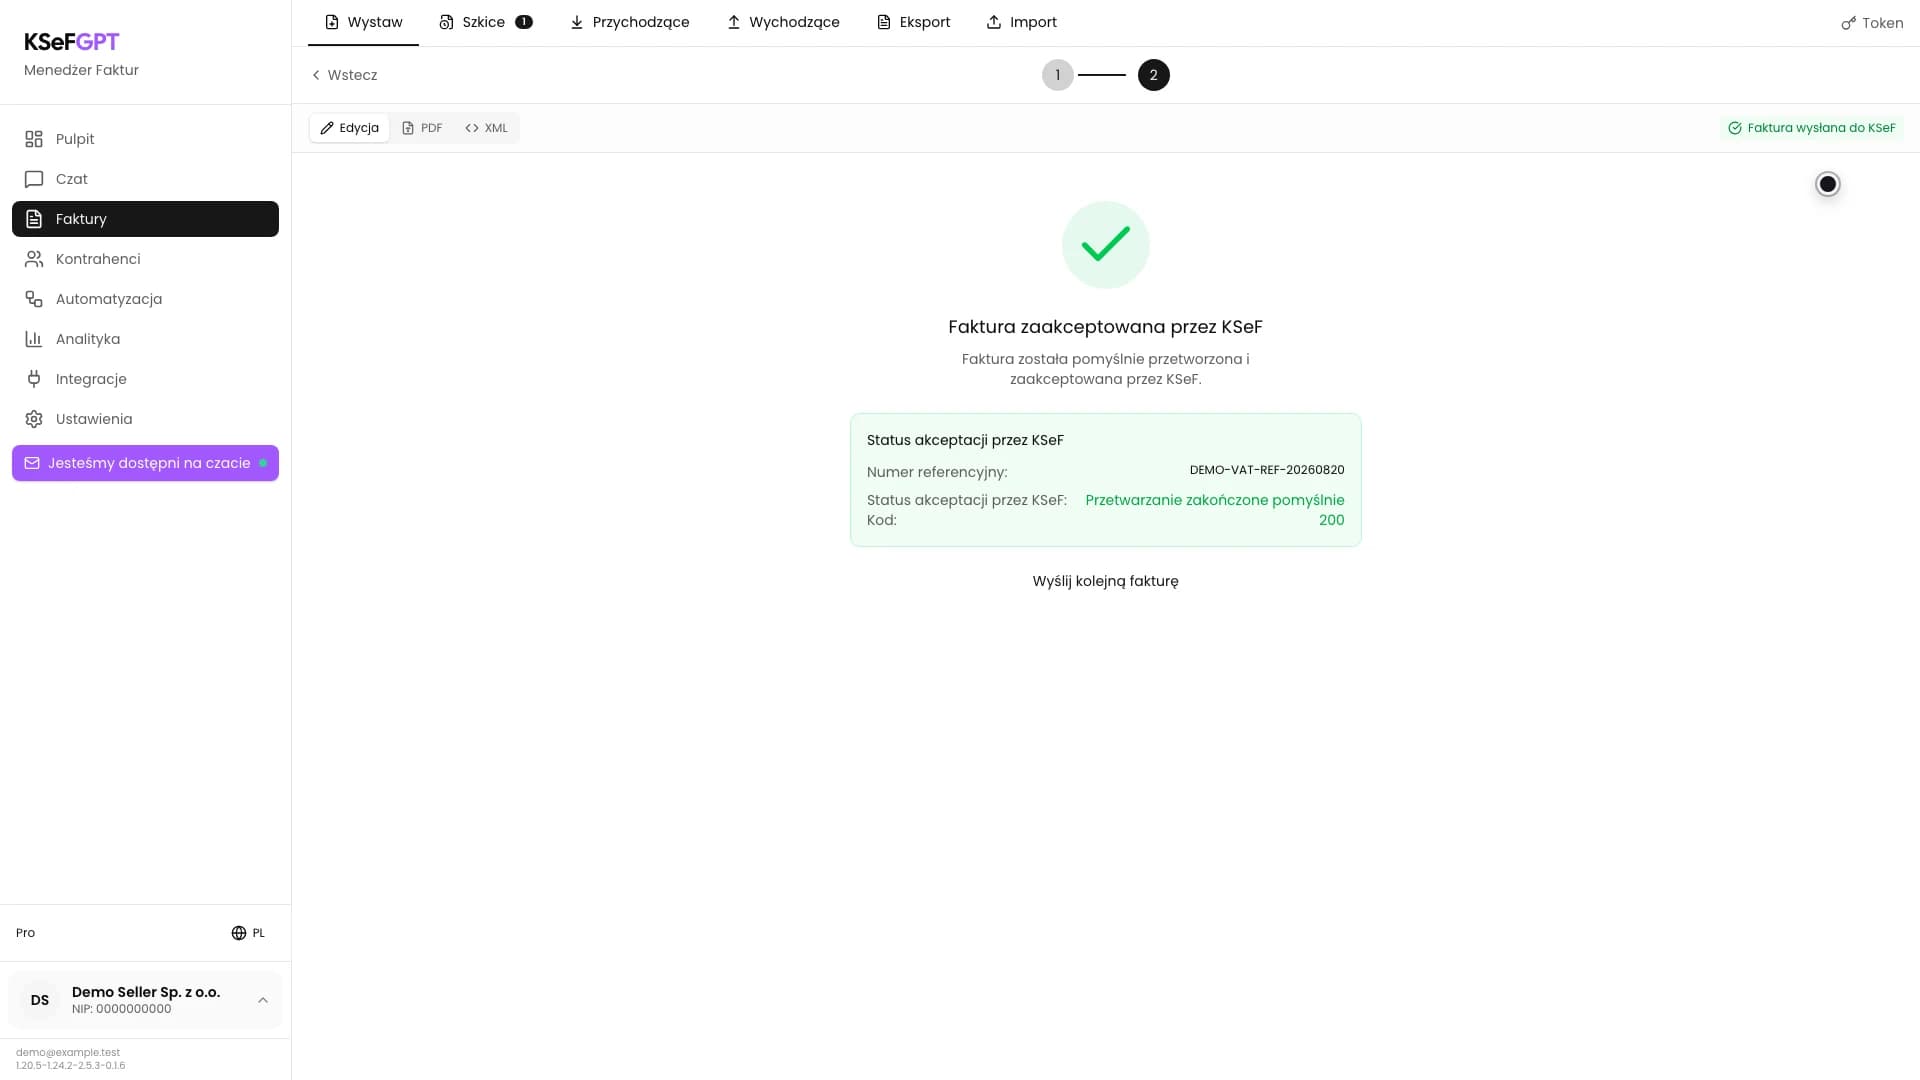
W module faktur KSeFGPT możesz przygotować fakturę w formularzu lub Czacie AI, wysłać ją do KSeF i pobrać czytelną wizualizację dla kontrahenta. Zrzut poniżej przedstawia ekran akceptacji w aplikacji z demonstracyjnymi danymi. Ilustruje końcowy komunikat procesu; techniczna akceptacja nie zastępuje oceny poprawności rozliczenia podatkowego.
Najczęściej zadawane pytania
Czy kary KSeF są już odroczone do końca 2027 roku?
Na 23 września 2026 r. przedłużenie jest zapowiedzią MF z 16 września i wymaga nowelizacji. Dotychczasowy termin ustawowy wejścia przepisów o karach administracyjnych KSeF pozostaje 1 stycznia 2027 r. Sam komunikat nie zmienia ustawy.
Czy najmniejsze firmy mogą czekać z KSeF do 2028 roku?
Nie na podstawie tej zapowiedzi. Ułatwienie z art. 145m ustawy o VAT dla objętych nim faktur do 10 000 zł brutto miesięcznie kończy się 31 grudnia 2026 r. MF potwierdza obowiązek najmniejszych podatników od 1 stycznia 2027 r., z zachowaniem ustawowych wyłączeń. Plan odroczenia kar nie przesuwa tej daty.
Czy odroczenie oznacza brak kontroli i odpowiedzialności?
Nie. MF zapowiada wsparcie podatników, ale też reagowanie KAS na faktury poza systemem i sprawdzanie rzetelności rozliczeń. Art. 106ni ust. 4 wyłącza wszczynanie postępowań karnych skarbowych w zakresie wskazanych w nim obowiązków KSeF. Nie jest to ogólne wyłączenie odpowiedzialności za nierzetelne deklaracje lub fikcyjne faktury.
Co firma powinna zrobić przed uchwaleniem nowelizacji?
Ustalić, od kiedy ma obowiązek KSeF i z jakich wyłączeń może korzystać, przygotować osoby odpowiedzialne za wystawianie oraz wysyłkę i kontrolować wynik przetwarzania faktur. W pracach legislacyjnych warto śledzić zakres zmiany, datę wejścia w życie oraz ogłoszenie ustawy w Dzienniku Ustaw.
Rekomendacja
Dalsze decyzje warto oprzeć na konkretnym obowiązku firmy i sposobie obsługi dokumentów. Pomogą w tym cztery poradniki:
Faktury poza KSeF i prawo do odliczenia VAT
Faktura uproszczona w KSeF i limit 10 000 zł
Jak zacząć korzystać z KSeF i ustawić dostęp oraz uprawnienia?
Przygotuj firmę do codziennej pracy z KSeF
Skorzystaj z formularza lub Czatu AI, aby wystawić fakturę, wysłać ją do KSeF i pobrać czytelną wizualizację dla kontrahenta.
Przejdź do KSeFGPTŹródła
Stan na 23 września 2026 r. Komunikat MF opisuje propozycję dalszego odroczenia; akty prawne wskazują dotychczasowy harmonogram i zakres obowiązków.
- MF o przedłużeniu odroczenia kar za błędy w KSeF do końca 2027 r.
Ministerstwo Finansów · dostęp: 2026-09-23
Komunikat z 16 września 2026 r. o celu propozycji, konieczności zmiany ustawy, utrzymaniu obowiązku KSeF i działaniach KAS.
- Ustawa o VAT, tekst ujednolicony
Kancelaria Sejmu · dostęp: 2026-09-23
Art. 106ga o obowiązku i wyłączeniach, art. 106ni o sankcjach i szczególnej regulacji karnej skarbowej oraz art. 145m i 145n o ułatwieniach przejściowych.
- Ustawa z 16 czerwca 2023 r., Dz.U. poz. 1598
Kancelaria Sejmu · dostęp: 2026-09-23
Aktualny art. 23 pkt 4 wyznacza 1 stycznia 2027 r. jako termin wejścia art. 106ni ust. 1-3 i 5-7 ustawy o VAT.
- Nowelizacja z 5 sierpnia 2025 r., Dz.U. poz. 1203
Dziennik Ustaw · dostęp: 2026-09-23
Art. 2 pkt 5 lit. b nadał dotychczasowy termin wejścia przepisów o karach administracyjnych KSeF.
- Kodeks karny skarbowy, tekst ujednolicony
Kancelaria Sejmu · dostęp: 2026-09-23
Art. 56 oraz art. 62 § 2 dotyczą odrębnych kwestii nierzetelnych deklaracji i faktur, których nie należy utożsamiać z samym pominięciem KSeF.