Jak wystawić fakturę dla firmy z Holandii
Sprzedajesz usługę lub wysyłasz towar firmie z Holandii? Sprawdź, kiedy VAT rozlicza nabywca, jakie warunki trzeba spełnić dla WDT 0% i jak przekazać fakturę wystawioną w KSeF.
Streszczenie artykułu
Faktura dla firmy z Holandii wymaga ustalenia rodzaju transakcji. Przy usłudze objętej art. 28b ustawy o VAT, świadczonej dla siedziby niderlandzkiego podatnika, zwykle nie doliczasz polskiego VAT, a podatek rozlicza nabywca. Dostawa towarów z Polski do Niderlandów może być WDT, czyli wewnątrzwspólnotową dostawą towarów, ze stawką 0% po spełnieniu odrębnych warunków.
Zbierz nazwę, adres i właściwy numer VAT UE nabywcy. Niderlandzki btw-id zaczyna się od NL. Sprawdzenie go w VIES potwierdza status rejestracji, ale nie zastępuje oceny usługi ani dowodów dostarczenia towarów.
Zagraniczny klient sam w sobie nie zwalnia polskiego sprzedawcy z KSeF. Jeśli masz obowiązek wystawienia faktury w systemie, wykonaj go, a następnie udostępnij klientowi tę samą fakturę w uzgodniony sposób, na przykład jako czytelny PDF po angielsku.
Pierwsza faktura dla niderlandzkiego klienta
Klient podaje adres w Amsterdamie i prosi o fakturę w euro. Zanim wybierzesz stawkę, ustal, co sprzedajesz, kto kupuje i gdzie transakcja jest opodatkowana. Poniższe zasady dotyczą polskiego sprzedawcy oraz zwykłych transakcji między przedsiębiorcami, bez zaliczek i procedur szczególnych. Holandia oznacza tu Niderlandy. Poradnik opiera się na przepisach i materiałach urzędowych sprawdzonych 6 października 2026 r.
Spis treści
Kluczowe wnioski
Jeszcze przed wystawieniem ustal z osobą prowadzącą rozliczenia właściwy sposób opodatkowania. Przy wysyłce towaru zaplanuj także, kto przekaże Ci dokumenty potwierdzające dostarczenie go do nabywcy.
Z klientem uzgodnij język dokumentu, adres odbioru i ewentualny numer zamówienia. Te ustalenia pomagają przekazać fakturę do właściwej osoby bez ponownego przygotowywania jej treści.
Od czego zależy VAT na fakturze dla firmy z Holandii?
Dla usługi objętej ogólną zasadą z art. 28b miejscem opodatkowania jest siedziba nabywcy będącego podatnikiem, jeśli kupuje on usługę na potrzeby działalności dla tej siedziby. Gdy jest ona w Niderlandach, a polski usługodawca nie ma tam siedziby ani uczestniczącego stałego miejsca działalności, VAT co do zasady rozlicza nabywca. Na polskiej fakturze stosujesz odwrotne obciążenie, bez doliczania polskiego VAT. To odrębny mechanizm od stawki 0% i zwolnienia z VAT.
Przy zwykłej WDT towar musi rzeczywiście wyjechać z Polski do innego państwa UE w wykonaniu dostawy. Opisany wariant dotyczy czynnego podatnika VAT, który nie korzysta ze zwolnienia sprzedaży. Dla stawki 0% nabywca podaje właściwy, ważny numer VAT UE, sprzedawca jest zarejestrowany jako VAT UE przy składaniu deklaracji, posiada na jej termin dowody dostarczenia towaru oraz prawidłowo realizuje obowiązek informacji podsumowującej. Sam niderlandzki adres na fakturze nie wystarcza.
Przy przewozie przez przewoźnika dokumenty przewozowe i specyfikacja ładunku powinny łącznie potwierdzać dostarczenie towaru. Dla własnego transportu obowiązują inne wymagania dokumentacyjne. Jeśli dowodów brakuje na termin rozliczenia, trzeba zastosować odpowiednie zasady z art. 42; późniejsze uzyskanie dokumentów może pozwolić na korektę.
Sprawdź wyjątki przed zastosowaniem zasady dla usług. Usługa dla stałego miejsca działalności klienta w innym kraju, prace związane z nieruchomością lub fizyczny wstęp na wydarzenie mogą wymagać innego ustalenia miejsca opodatkowania. Niderlandzka siedziba klienta nie rozstrzyga tych przypadków.
| Transakcja | Co pokazuje polska faktura | Co trzeba ustalić |
|---|---|---|
| Usługa B2B dla siedziby w NL, objęta art. 28b | Bez polskiego VAT, z adnotacją odwrotnego obciążenia, gdy podatek rozlicza nabywca. | Status i gospodarczy cel nabywcy, miejsce świadczenia oraz ewentualne wyjątki. |
| Zwykła WDT z Polski do Niderlandów | Stawka 0% po spełnieniu warunków art. 42. | Faktyczny transport, właściwe numery VAT UE, dowody dostarczenia i informację podsumowującą. |
Jak sprawdzić dane firmy z Holandii?
Poproś o pełną nazwę prawną, adres, kraj oraz identyfikator właściwy dla transakcji. Niderlandzki btw-id używany w kontaktach z klientami i dostawcami składa się z NL, dziewięciu cyfr, litery B i dwóch kolejnych cyfr. Numer ob-nummer służy kontaktom z Belastingdienst. Numer rejestrowy KVK również nie zastępuje VAT UE.
Sprawdzając niderlandzki identyfikator w VIES, wybierz kraj NL, podaj numer i zachowaj wynik wraz z datą. VIES korzysta z krajowych rejestrów VAT. Pozytywny wynik pomaga potwierdzić rejestrację do transakcji unijnych; kwalifikację usługi i warunki WDT oceniasz osobno.
Wynik nieważny może oznaczać brak aktywacji do transakcji unijnych lub niedokończoną rejestrację. Wyjaśnij rozbieżność z klientem, a w razie potrzeby z właściwym urzędem. Przy komunikacie o niedostępności ponów sprawdzenie później. Awaria i wynik nieważny to różne sytuacje.
Przed pierwszą taką transakcją sprawdź również własną rejestrację VAT UE. Obowiązek może dotyczyć także podatnika korzystającego z krajowego zwolnienia, gdy świadczy odpowiednie usługi unijne. Rejestracja VAT UE i rezygnacja ze zwolnienia z krajowego VAT to odrębne sprawy.
Co wpisać na fakturze i kiedy ją wystawić?
Uzupełnij datę wystawienia, kolejny numer, nazwy i adresy stron, właściwe identyfikatory, datę wykonania usługi lub dostawy, jeśli różni się od daty wystawienia, opis i zakres świadczenia lub ilość towaru, ceny, wartości oraz należność. W opisanych transakcjach używasz swojego numeru VAT UE z PL oraz właściwego VAT UE nabywcy.
Przy usłudze rozliczanej przez nabywcę faktura zawiera adnotację „odwrotne obciążenie”. Dla klienta możesz dodatkowo podać „reverse charge”. Nie doliczaj niderlandzkiego VAT do kwoty płatnej polskiemu sprzedawcy. W zwykłej WDT stosujesz właściwe oznaczenie 0%; samo rozliczenie nabycia przez klienta nie jest powodem do dodawania tej adnotacji.
Rachunek do zapłaty, termin płatności, adres email i numer zamówienia mogą być potrzebne klientowi, choć nie stanowią uniwersalnego zestawu obowiązkowych danych z art. 106e. Uzgodnij je z odbiorcą. Ogólną obsługę formularza opisuje instrukcja wystawienia i wysłania zwykłej faktury; sposób rozliczenia konkretnej transakcji zagranicznej ustal osobno.
Możesz wystawić fakturę w EUR. Jeżeli występuje polska kwota VAT, wykazuje się ją w złotych. Kurs do rozliczenia podatkowego zależy od właściwych przepisów i momentu powstania obowiązku podatkowego; nie zawsze jest to kurs z dnia poprzedzającego fakturę.
W zwykłych przypadkach objętych poradnikiem fakturę wystawiasz co do zasady do 15. dnia miesiąca po dostawie lub wykonaniu usługi. Termin płatności wynika z ustaleń z klientem. Odrębnie składasz informację VAT-UE, co do zasady do 25. dnia miesiąca następującego po miesiącu, w którym powstał obowiązek podatkowy. Obejmuje ona WDT i usługi spełniające art. 100 ust. 1 pkt 4, czyli objęte art. 28b, rozliczane przez nabywcę w innym państwie UE i nieobjęte tam zwolnieniem ani stawką 0%. Wystawienie faktury w KSeF nie zastępuje tej informacji.
Przygotuj czytelną fakturę dla kontrahenta
Uzupełnij dane firmy, pozycje i walutę w formularzu KSeFGPT. Przed wysyłką sprawdź sposób rozliczenia VAT i wymagane adnotacje.
Przejdź do KSeFGPTDwa przykłady faktury na 2 000 EUR
Przykład hipotetyczny usługi: polska firma wykonuje usługę programistyczną dla siedziby przedsiębiorcy w Niderlandach. Obie strony mają właściwą rejestrację VAT UE. Usługę obejmuje art. 28b, nie zachodzi wyjątek, sprzedawca nie ma stałego miejsca działalności w NL, a usługa nie jest tam zwolniona ani objęta stawką 0%. Przy cenie 2 000 EUR polskiego VAT nie doliczasz, więc należność dla sprzedawcy wynosi 2 000 EUR. Faktura zawiera adnotację odwrotnego obciążenia; VAT w Niderlandach rozlicza nabywca.
Przykład hipotetyczny towaru: polski czynny podatnik VAT, zarejestrowany do VAT UE, sprzedaje 100 sztuk zwykłego towaru po 20 EUR netto. Towar jedzie z Polski do niderlandzkiego nabywcy z właściwym ważnym VAT UE. Sprzedawca ma dokumenty dostarczenia na termin deklaracji i prawidłowo wykazuje transakcję w informacji podsumowującej. Przy spełnieniu warunków art. 42 wartość netto to 100 × 20 EUR = 2 000 EUR, stawka VAT wynosi 0%, kwota polskiego VAT 0 zł, a należność 2 000 EUR.
Kwota do zapłaty jest identyczna, ale podstawa rozliczenia i dokumenty są różne. Przykłady nie obliczają niderlandzkiego podatku nabywcy ani podstawy ewidencyjnej w PLN. Pokazują sposób opisania dwóch odrębnych transakcji.
Jak wystawić fakturę w KSeF i przekazać ją klientowi?
Najpierw ustal obowiązek po stronie polskiego wystawcy. Sam fakt, że klient ma siedzibę w Niderlandach, nie wyłącza KSeF. Ustawa przewiduje wyłączenia i przejściowe uproszczenie do końca 2026 r.; ich zastosowanie zależy od sytuacji sprzedawcy i warunków konkretnego przepisu.
Dla zagranicznego nabywcy w opisanym przypadku uzgodnij sposób udostępnienia dokumentu, na przykład PDF przesłany na wskazany email lub przez portal klienta. Po przyjęciu faktury wystawionej online sprawdź, czy przekazywana wersja zawiera jeden kod QR z oznaczeniem numeru KSeF. Tryby offline mają odrębne zasady oznaczania.
Ministerstwo Finansów dopuszcza wizualizację w innym języku lub dwujęzyczną, zgodną merytorycznie z danymi w XML wysłanym do KSeF. Angielski PDF przedstawia tę samą fakturę. Język nie zmienia stawki VAT ani kwoty i nie tworzy kolejnej faktury. Szczegóły wyjaśnia poradnik o fakturze z KSeF po angielsku.
Przy udostępnieniu takiemu nabywcy poza KSeF datą otrzymania jest faktyczne otrzymanie przez niego faktury, zgodnie z art. 106na ust. 4. Samo nadanie numeru KSeF nie zastępuje przekazania dokumentu klientowi. Zachowaj informację o jego dostarczeniu uzgodnionym kanałem.
Co sprawdzić w KSeFGPT przed wysyłką?
Dane nabywcy uzupełnij bezpośrednio w formularzu faktury. Wybierz kraj NL i sprawdź nazwę, adres oraz VAT UE. Gdy Kod UE i VAT UE są osobnymi polami, wpisz NL w polu kodu, a w numerze tylko dalszą część identyfikatora. Nie powtarzaj prefiksu. Wybierz EUR, jeśli taką walutę uzgodniono z klientem.
Po zmianie kraju ponownie sprawdź VAT każdej pozycji. Wybór kraju unijnego może podpowiedzieć 0% WDT także dla pozycji, która jest usługą. Dla usługi spełniającej warunki art. 100 ust. 1 pkt 4 właściwym oznaczeniem w strukturze FA(3) jest np II, a dla kwalifikowanej WDT odrębna opcja 0% WDT. Sam kraj nie określa rodzaju sprzedaży.
Kod stawki i adnotacja odwrotnego obciążenia są odrębnymi informacjami. Przed wysyłką sprawdź wymaganą adnotację w danych dokumentu. Jeśli jej brakuje albo nie możesz jej prawidłowo ustawić, wstrzymaj wysyłkę i wyjaśnij dokument z osobą prowadzącą rozliczenia lub wsparciem aplikacji.
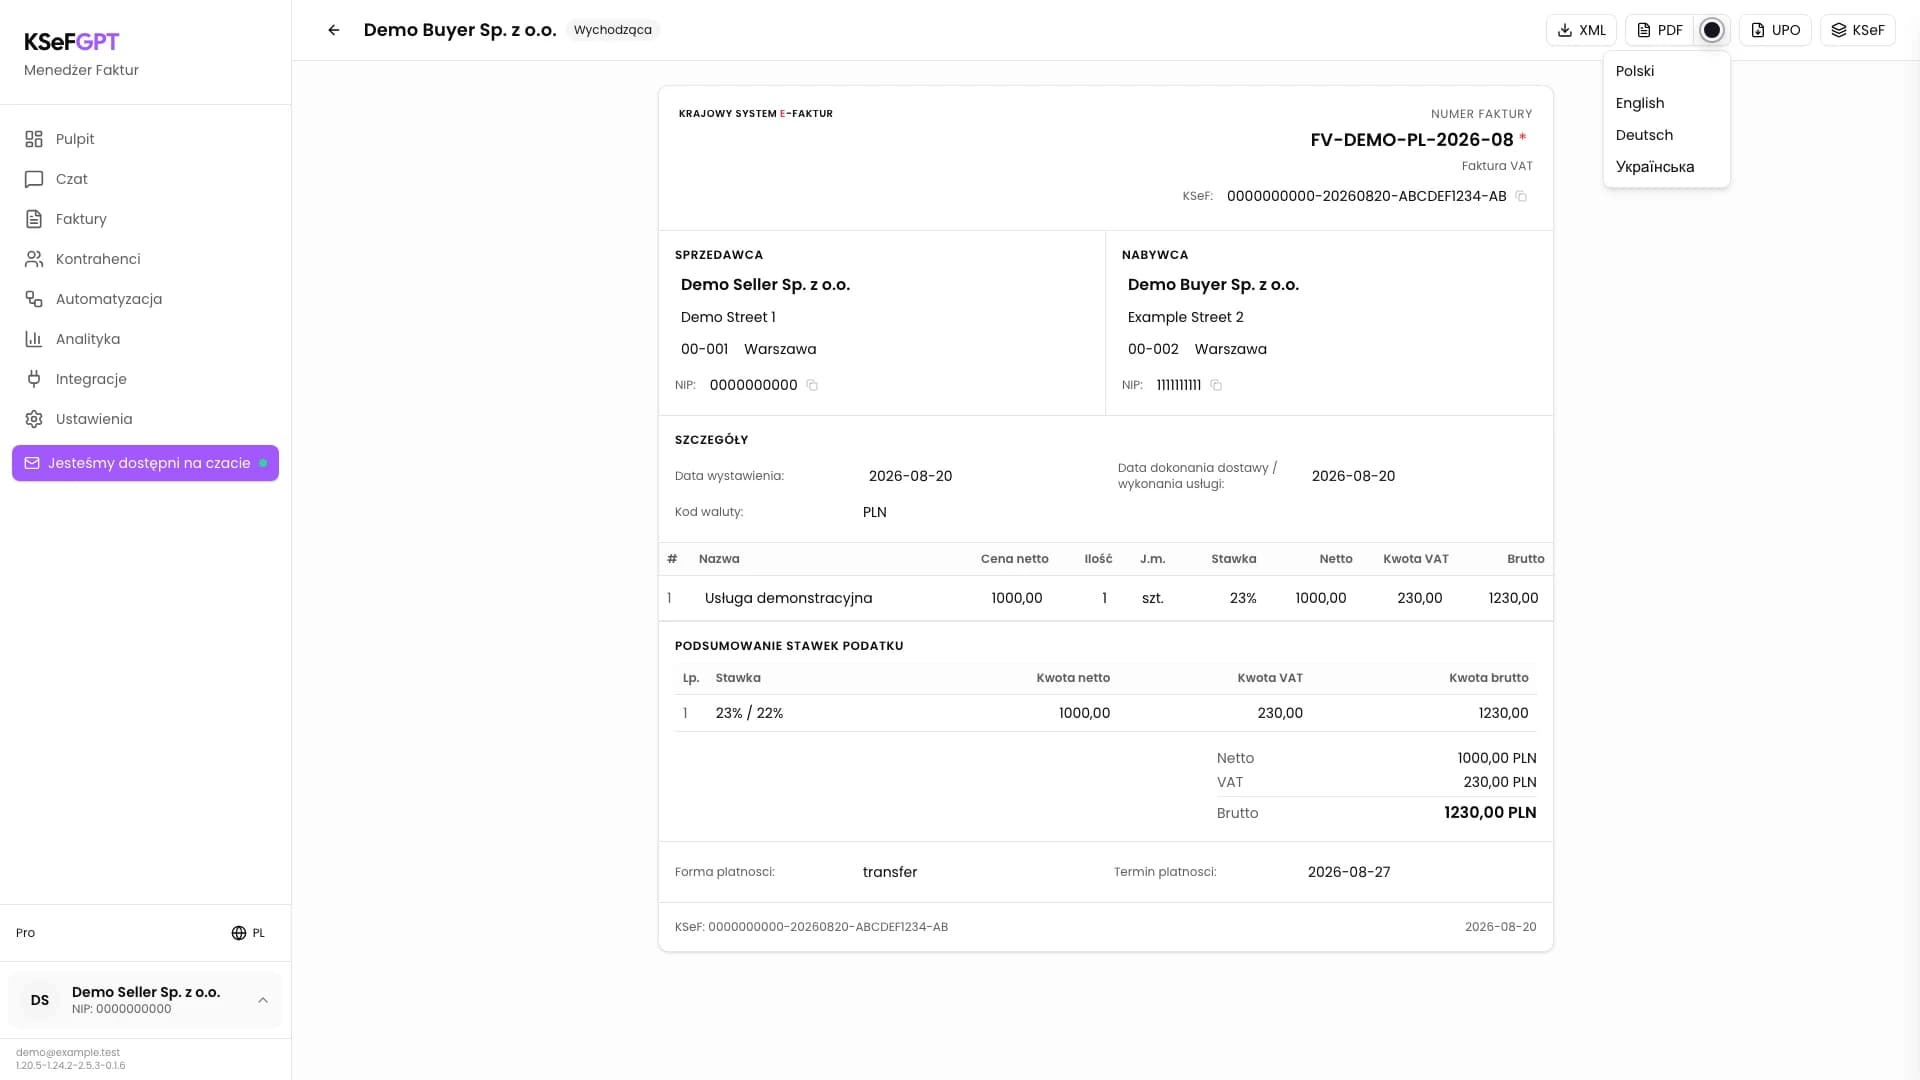
Aby przygotować czytelną wersję dla klienta, w szczegółach faktury otwórz menu obok PDF i wybierz English. Sprawdź pobrany plik, w tym własne opisy pozycji, kwoty i wymagane oznaczenia. Następnie przekaż go odbiorcy uzgodnionym kanałem. Poszczególne działania opisuje instrukcja pobierania PDF, XML i UPO.
Ilustracja pokazuje wybór języka PDF na przykładowej krajowej fakturze. Służy wyłącznie odnalezieniu menu języka; nie jest wzorem faktury dla firmy z Holandii.
Najczęściej zadawane pytania
Poniższe odpowiedzi dotyczą polskiej firmy wystawiającej fakturę niderlandzkiemu przedsiębiorcy.
Czy każda faktura dla firmy z Holandii ma VAT 0%?
Nie. Usługa objęta art. 28b, świadczona przez polskiego sprzedawcę dla siedziby niderlandzkiego podatnika i rozliczana przez nabywcę, jest bez polskiego VAT z adnotacją odwrotnego obciążenia. Zwykła WDT z Polski do Niderlandów może mieć stawkę 0% po spełnieniu warunków art. 42, w tym dotyczących VAT UE, dowodów dostarczenia i informacji podsumowującej. Inne transakcje wymagają osobnej kwalifikacji.
Jaki numer powinna podać firma z Holandii do faktury?
Dla opisanej transakcji unijnej poproś o właściwy VAT UE. Niderlandzki btw-id ma format NL, dziewięć cyfr, litera B i dwie cyfry. Sprawdź jego status w VIES i zachowaj wynik. Numer ob-nummer służy kontaktom z Belastingdienst, a numer rejestrowy KVK nie zastępuje VAT UE.
Czy faktura dla niderlandzkiego klienta musi być po niderlandzku?
Zasady KSeF dopuszczają wizualizację faktury w innym języku lub dwujęzyczną, jeśli odpowiada ona merytorycznie danym w XML. Uzgodnij z klientem język, na przykład angielski. KSeFGPT udostępnia opcję English w menu PDF. Przed przekazaniem sprawdź pobrany dokument oraz opisy pozycji.
Czy wystarczy wysłać klientowi PDF bez KSeF?
Jeśli polski sprzedawca ma obowiązek wystawienia tej faktury w KSeF, sam PDF go nie zastępuje. Zagranicznemu nabywcy udostępnia się fakturę w uzgodniony sposób. Przy fakturze online przyjętej przez system przekazywana wizualizacja powinna zawierać QR z numerem KSeF. Możliwość wystawienia poza systemem zależy od właściwego wyłączenia lub przepisu przejściowego.
Rekomendacja
Jak wystawić i wysłać zwykłą fakturę VAT do KSeF w KSeFGPT? Przygotowanie dokumentu i ogólny przebieg wysyłki.
Jak pobrać fakturę w PDF i XML oraz UPO w KSeFGPT? Pobranie danych faktury, czytelnej wizualizacji i potwierdzenia.
Czy faktura w KSeF może być po angielsku? Zasady przygotowania wersji dla zagranicznego odbiorcy.
Faktura po niemiecku dla kontrahenta z Niemiec Powiązany poradnik dotyczący języka faktury.
Uporządkuj faktury dla zagranicznych klientów
Pracuj na danych faktury w KSeFGPT i przekaż odbiorcy czytelną wizualizację w obsługiwanym języku.
Otwórz KSeFGPTŹródła
Przepisy i materiały urzędowe sprawdzone 6 października 2026 r. Poradnik obejmuje opisane podstawowe transakcje polskiego sprzedawcy z niderlandzkim przedsiębiorcą.
- Ustawa o VAT, tekst jednolity Dz.U. 2026 poz. 1263
Dziennik Ustaw, Sejm RP · dostęp: 2026-10-06
Art. 13, 28b, 31a, 42, 97 i 100 oraz przepisy o fakturowaniu i KSeF. Podstawa rozróżnienia usług i WDT, danych faktury, terminów oraz faktycznego otrzymania poza systemem.
- Dyrektywa VAT 2006/112/WE
Unia Europejska, EUR-Lex · dostęp: 2026-10-06
Art. 44 i 196 dotyczą miejsca świadczenia usług B2B oraz rozliczenia przez usługobiorcę. Art. 138 i 226 uzupełniają zasady dostaw unijnych i fakturowania.
- Belastingdienst o numerach btw-id i ob-nummer
Belastingdienst · dostęp: 2026-10-06
Format niderlandzkiego identyfikatora VAT i różnica między numerem używanym z klientami a numerem do kontaktu z urzędem.
- Jak sprawdzić numer VAT w VIES
Komisja Europejska, Your Europe · dostęp: 2026-10-06
Znaczenie wyniku weryfikacji, przyczyny nieważnego numeru, niedostępność danych i zachowanie dowodu sprawdzenia.
- Ministerstwo Finansów o wizualizacji i odbiorze faktury KSeF
Ministerstwo Finansów · dostęp: 2026-10-06
Oficjalne odpowiedzi o języku wizualizacji, zgodności z XML oraz uzgodnionym udostępnianiu faktur zagranicznemu nabywcy.
- Kody weryfikujące QR w KSeF
Ministerstwo Finansów · dostęp: 2026-10-06
Jeden QR z oznaczeniem numeru KSeF przy fakturze online po przyjęciu oraz odrębne zasady dla trybów offline.
- Broszura informacyjna FA(3), sierpień 2026
Ministerstwo Finansów · dostęp: 2026-10-06
Identyfikatory nabywcy, odrębne oznaczenia usług i WDT oraz adnotacja odwrotnego obciążenia w strukturze faktury.